Dopo la recensione di Banca Sella il passo successivo era quasi obbligato: Hype, la figlia digitale che Sella quest’anno si è ripresa per intero. La carta Hype la conoscono tutti, ha quasi 2 milioni di clienti ed è l’app con cui mezza Italia under 30 si divide il conto della pizza.
In tanti però la cercano come “conto corrente Hype” e la usano come se lo fosse. Non lo è, e la differenza pesa su costi, garanzie e su cosa ci puoi fare.
In breve: la carta Hype è una prepagata con IBAN emessa da Banca Sella, non un conto corrente. Il piano base costa 0€, Next 2,90€ al mese e Premium 9,90€ al mese. Bonifici gratis su tutti, istantanei compresi: a fare la differenza tra i piani sono prelievi, commissioni sul cambio e assicurazioni. La recensione è affiliata, puoi sostenermi aprendo il conto da questo link.
Da startup a Banca Sella: la storia di Hype
Hype nasce nel 2015 dentro il gruppo Sella, quando in Italia le banche da smartphone erano roba per smanettoni. Nel 2020 entra illimity, la banca fondata da Corrado Passera, con il 50%: una joint venture alla pari.
A novembre 2025 Banca Ifis, che nel frattempo si è comprata illimity, cede la sua metà a Sella per 85 milioni di euro. Banca d’Italia dà l’ok a fine gennaio 2026 e dal 30 marzo Hype è incorporata in Banca Sella.
Per i vecchi clienti il trasloco non è stato indolore: qualche giorno di app a mezzo servizio e soprattutto un IBAN nuovo, da comunicare a datore di lavoro e fornitori entro 12 mesi. Nel frattempo bonifici e addebiti sul vecchio IBAN vengono girati sul nuovo, mentre la carta resta la stessa.
Marchio, app e offerta restano separati da quelli di Sella; cambia chi c’è dietro. Oggi la carta Hype è emessa direttamente da Banca Sella S.p.A., che a giugno 2026 aveva un CET1 del 19,29%, quasi il triplo del minimo richiesto: insomma stai tranquillo, lo scenario da fallimento della banca è lontano.
Il conto Hype è un conto corrente? No, ed è un dettaglio che conta
I documenti di Hype non lasciano dubbi: tecnicamente è un conto di pagamento, non un conto corrente, e i soldi che ci carichi sono moneta elettronica. In pratica è una carta prepagata ricaricabile con un IBAN attaccato.
Nella vita di tutti i giorni si comporta come un conto, ma i soldi non sono un deposito e questo ha quattro conseguenze:
- Hype non paga interessi sulla liquidità
- Niente fido, niente scoperto e niente assegni: se il saldo non basta, il pagamento viene rifiutato
- La garanzia del Fondo Interbancario fino a 100.000€ copre i depositi e la moneta elettronica non è un deposito, quindi i risparmi grossi è meglio tenerli altrove
- Al posto del bollo da 34,20€ dei conti correnti (che scatta con giacenza media sopra i 5.000€) c’è solo un bollo di 2€ l’anno, se il saldo supera 77,46€
Hype funziona benissimo come conto per le spese, molto meno come cassaforte.
Hype ha tre piani, tutti online e gestibili da app (Next e Premium anche da browser).
I numeri sono presi dai fogli informativi aggiornati al 28 luglio 2026:
| VOCE | HYPE | HYPE NEXT | HYPE PREMIUM |
|---|---|---|---|
| Canone mensile | 0€ | 2,90€ | 9,90€ |
| Carta fisica | 9,90€ | Gratis | Gratis (World Elite Mastercard) |
| Prelievi ATM | Gratis fino a 250€ al mese, poi 2€ | Gratis in tutto il mondo | Gratis in tutto il mondo |
| Limite prelievi mensile | 1.000€ | 2.500€ | 10.000€ |
| Commissione sul cambio | 3% | 1,5% (gratis in promo fino al 31/12/2026) | 0% |
| Ricarica in contanti | 2,50€ | 2€ | 1,60€ |
| Ricarica da altra carta | 0,90€ | Gratis | Gratis |
| pagoPA e CBILL | 1,15€ | 1€ (gratis in promo fino al 31/12/2026) | Gratis |
| Bonifici periodici | No | Sì | Sì |
| Assicurazioni | No | Acquisti, prelievi, elettrodomestici, assistenza medica | Tutte quelle di Next più viaggi |
Hype base: gratis, ma col contagocce
Il piano base non costa niente e ti dà carta virtuale, IBAN italiano, bonifici gratis (istantanei compresi), addebiti diretti e F24 semplificato.
Bello, ma ci sono dei limiti da conoscere:
- Prelievi gratis fino a 250€ al mese, poi 2€ a prelievo, con un tetto di 500€ al giorno e 1.000€ al mese
- La carta fisica si paga 9,90€ una tantum
- Commissione del 3% sul cambio per i pagamenti in valuta: molto alto
- Niente bonifici periodici, perché l’ordine permanente sul base non c’è
Online ho trovato diversi commenti in cui si parla di un tetto annuo di ricarica: per i maggiorenni ricariche e saldo sono illimitati, mentre il limite di 7.500€ esiste solo per gli under 18.
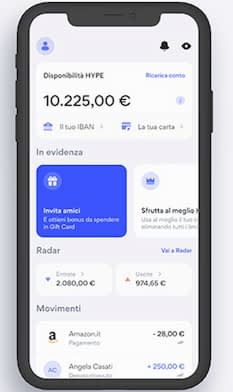
Se proprio sei morto di fame, puoi evitare anche il bollo da 2€: basta avere il saldo sotto i 77,46€ a fine anno. Occhio però a non svuotare il conto il 31 dicembre, perché conta la data contabile e un prelievo dell’ultimo giorno può essere registrato il giorno lavorativo dopo. Fallo qualche giorno prima e sono 2€ risparmiati.
Hype Next: il piano che ha più senso
A 2,90€ al mese, cioè 34,80€ l’anno, Next toglie quasi tutti i paletti del base: prelievi gratis in tutto il mondo, carta fisica gratuita, bonifici periodici e cambio all’1,5%, azzerato in promozione fino al 31 dicembre 2026.
Nel canone c’è anche un pacchetto assicurativo di Inter Partner Assistance (gruppo AXA), con consulto medico telefonico 24 ore su 24 e queste coperture:
- Protezione acquisti fino a 2.000€ per furto o danno entro 60 giorni, su beni sopra i 75€ pagati con la carta
- Protezione prezzo: se entro 60 giorni trovi lo stesso prodotto a meno, rimborso della differenza fino a 500€
- Furto dopo il prelievo al bancomat, entro 4 ore e 500 metri, fino a 200€
- Riparazione degli elettrodomestici a garanzia legale scaduta, fino a 1.500€ a sinistro
Non sono polizze che userai tutti i mesi, ma un solo rimborso ripaga anni di canone.
Prima di passare a Next, però, c’è una cosa che Hype non scrive in grande: dal Next non si torna indietro. Il downgrade al piano gratuito non esiste, quindi per tornare al base devi chiudere il conto, aspettare sei mesi e rifare la richiesta da capo, con nuovo IBAN, nuova carta e una nuova valutazione che non è scontata. L’upgrade poi obbliga a rifare la verifica d’identità, e a qualcuno nei primi mesi il canone è stato addebitato due volte.
Il Premium costa 9,90€ al mese (118,80€ l’anno) e dentro ci sono la carta World Elite Mastercard, prelievi gratis fino a 10.000€ al mese, zero commissioni sul cambio, bollettini e pagoPA gratis e l’assistenza su WhatsApp.
Il vero motivo per pagarlo è l’assicurazione viaggi, che va in concorrenza con quella dei piani di Revolut:
- Spese mediche all’estero fino a 1.000.000€ con pagamento diretto
- Annullamento e interruzione del viaggio fino a 10.000€
- Ritardo del volo: 100€ per ogni ora oltre la quarta, fino a 500€
- Bagaglio rubato o non riconsegnato fino a 1.000€
Buona parte delle coperture scatta solo se il viaggio è pagato interamente con la carta Premium. Se fai due o tre viaggi l’anno e compri sempre una polizza a parte, il conto torna; altrimenti 120€ l’anno sono tanti.
Come aprire il conto Hype
- Scarica l’app Hype e scegli il piano: puoi partire dal base e passare a Next o Premium in un secondo momento
- Inserisci i dati con documento d’identità e codice fiscale, poi completa il riconoscimento in app
- Se apri il conto da questo link, inserisci il codice di benvenuto CIAOHYPER e ottieni un bonus
- Firma il contratto in app: IBAN e carta virtuale sono subito utilizzabili, la carta fisica arriva a casa
- Serve la residenza in Italia; dai 12 ai 18 anni il conto lo apre il genitore
Il bonus a volte arriva dopo mesi, e c’è chi l’ha ricevuto a rate: se tarda, fai qualche altro pagamento e poi manda un reclamo via PEC.
Gli ex clienti invece si vedono la registrazione in errore se usano lo stesso numero e la stessa email: va sbloccata dall’assistenza.
Cosa ci fai con Hype oltre a pagare
L’app è il punto forte, con funzioni che le banche tradizionali hanno copiato dopo:
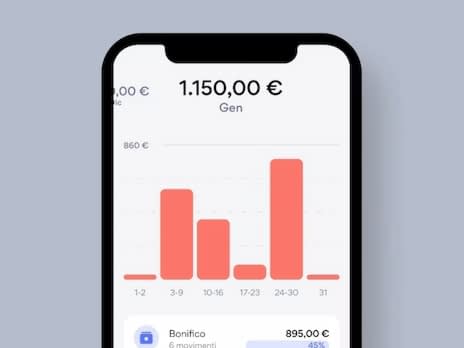
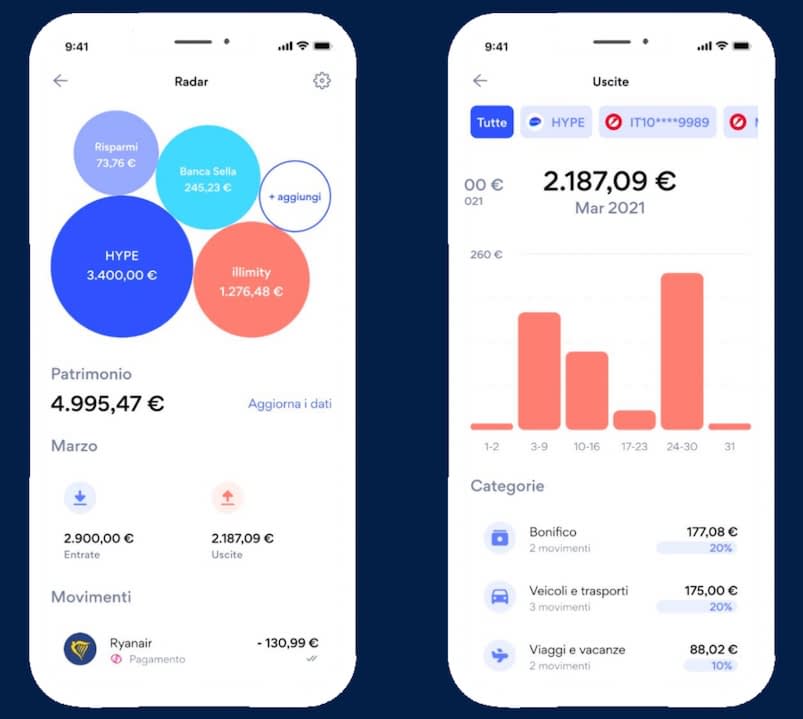
- Gestione spese: una vera e propria app di budgeting che divide le tue uscite per categoria e ti dà le analisi di spesa. Puoi anche collegare altri conti
- Box di risparmio: il classico salvadanaio per i tuoi obiettivi, puoi aprirne fino a 20 con Next
- SplitHYPE per dividere le spese con gli amici, più Apple Pay, Google Pay e BANCOMAT Pay
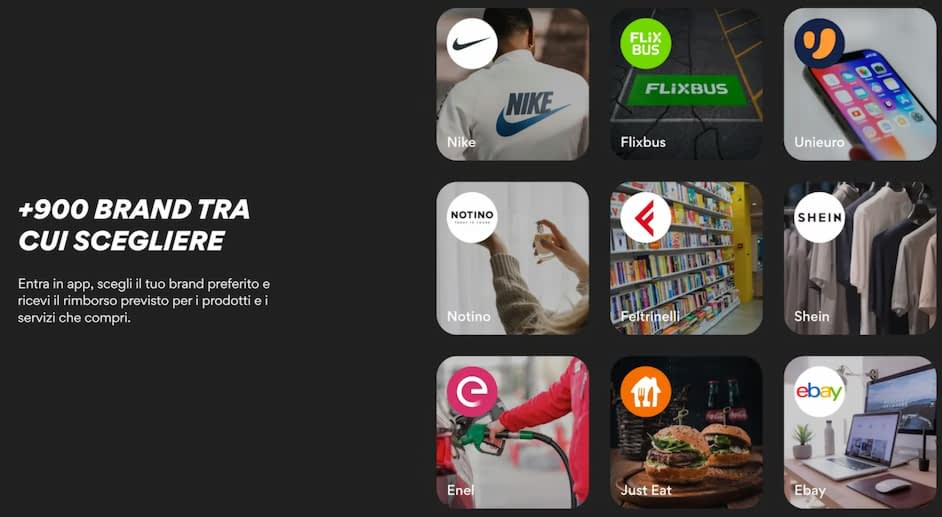
- Cashback fino al 10% nei negozi partner, anche sul piano base dal menu Hype Me Up. Apri l’app, cerchi il brand che ti interessa e compri con il link affiliato e la carta Hype: il cashback ti torna direttamente sul conto
- Hype per minorenni dai 12 anni, con il genitore che controlla e un saldo massimo di 7.500€: la carta virtuale sul telefono funziona anche in vacanza all’estero
- Crypto. Mancano gli investimenti ma puoi comprare le crypto… mode!
I difetti di Hype (e il blackout del 2024)
Hype fa bene il suo lavoro finché ti serve un conto per le spese. I limiti saltano fuori quando gli chiedi di più:
- Niente bonifici extra SEPA: non puoi mandare soldi su un conto negli Stati Uniti o in Asia
- Niente filiali e un Hype Web molto scarno: tutto passa dall’app
- Assistenza a orari d’ufficio: chat automatica 24 ore su 24, ma operatori solo nei feriali 9-18 e nel weekend 10-16, spesso con risposte generiche
- Trasferimento dei servizi da un’altra banca solo con firma autografa sul modulo: con la firma elettronica la portabilità fallisce
- Notifiche promozionali un po’ invadenti
Poi c’è il precedente. Dal 6 aprile 2024 un aggiornamento dei sistemi andato storto ha lasciato per giorni i clienti di Sella e Hype senza app e bonifici, e quelli di Hype non avevano nemmeno una filiale dove andare. Ne ho scritto nell’articolo sul blocco dei conti di Banca Sella e Hype: è il motivo per cui io sparpaglio i miei soldi su più conti.
Hype o Banca Sella: quale scegliere?
Adesso che sono la stessa banca, la domanda viene spontanea. Sella ti dà un conto corrente vero, con filiali, dossier titoli e carta di credito, a 2€ al mese; Hype un conto leggero che vive nello smartphone. Io userei Hype base come secondo conto per le spese e gli amici, Next come conto principale solo se ti bastano app e chat, oppure se sei molto giovane. Si tratta comunque di un servizio eccezionale.
Domande frequenti su Hype
Il conto Hype è un conto corrente?
No. Tecnicamente Hype è un conto di pagamento: i soldi caricati sono moneta elettronica, gestita con una carta prepagata con IBAN emessa da Banca Sella. Non paga interessi, non ha fido né assegni e i soldi non sono un deposito.
Il conto Hype è gratis?
Il piano base sì: canone zero, bonifici gratis e prelievi gratis fino a 250€ al mese. Si paga la carta fisica (9,90€) e il bollo di 2€ l’anno se il saldo supera 77,46€.
Si può passare da Hype Next al piano gratuito?
No, il downgrade non esiste. Per tornare al piano base devi chiudere il conto, aspettare sei mesi e fare una nuova richiesta, con nuovo IBAN, nuova carta e una nuova valutazione.
Quanto posso prelevare con Hype?
Con il piano base fino a 500€ al giorno e 1.000€ al mese, gratis i primi 250€. Con Next fino a 1.000€ al giorno e 2.500€ al mese, con Premium fino a 2.500€ al giorno e 10.000€ al mese, sempre gratis.
Il conto Hype è sicuro?
La carta è emessa da Banca Sella, banca vigilata e molto solida. Visto che la moneta elettronica non è un deposito, però, i risparmi tienili altrove.
Come parlare con un operatore Hype?
Dalla chat in app: il primo filtro è automatico, poi passi a un operatore dal lunedì al venerdì dalle 9 alle 18 e nel weekend dalle 10 alle 16. In alternativa c’è il telefono 02 8281 6389 nei giorni feriali, l’email hello@hype.it e, solo per il Premium, WhatsApp.
Che banca è Hype?
Dal 30 marzo 2026 Hype è un marchio di Banca Sella S.p.A., che l’ha incorporata dopo aver ricomprato la quota di illimity. Il codice ABI è 3268, quello di Banca Sella.
Come chiudere il conto Hype?
Dall’app, in Impostazioni e poi Chiudi conto. Serve il saldo a zero, quindi sposta prima i soldi su un altro conto; con Next o Premium conviene aspettare l’addebito dell’ultimo canone. La chiusura è gratuita.
Conclusioni sulla recensione di Hype
Hype è quello che promette: un conto da smartphone semplice, gratis nella versione base e con un’app fatta bene. Next a 2,90€ al mese ha il miglior rapporto tra prezzo e servizi, a patto di sapere che indietro non si torna; Premium ha senso solo per chi viaggia spesso.
Non chiedergli di fare il conto corrente. Se vuoi un conto vero a zero spese guarda BBVA o ING, se hai meno di 30 anni c’è la lista dei conti correnti gratuiti under 30, e per tutto il resto passa dal confronto dei migliori conti correnti. Se invece Hype ti convince, lo apri da qui con il mio codice affiliato.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui

Comments