Per anni Fineco è stata la banca di chi investe: il cugino serio che a Natale parla di ETF mentre gli altri si litigano l’ultima fetta di pandoro o annusano le bucce dei mandarini.
Poi sul mercato sono arrivate nuove banche e Fineco è rimasta un po’ indietro: ha alzato i prezzi e fatto qualche ritocco, fino all’11 febbraio 2026, quando ha spacchettato il suo conto unico in tre versioni, One, Classic e Max, ognuna con il suo canone.
Oggi dire “ho il conto Fineco” non vuol dire più niente: bisogna capire quale.
Visto che il conto Fineco ce l’ho da un anno, vi faccio un po’ i conti in tasca per aiutarvi a scegliere.
In breve: dall’11 febbraio 2026 il conto Fineco esiste in tre versioni: One a canone zero, Classic a 3,95€ al mese (gratis con almeno 50.000€ di patrimonio in Fineco) e Max a 29,95€ al mese (gratis da 500.000€). Tra i costi conto Fineco da tenere d’occhio ci sono le carte, i prelievi sotto i 100€ e il trading, che nella fascia base costa 19€ a ordine. Il punto forte è avere banca e broker insieme, ma il conto non paga interessi. Apri il conto usando il mio codice referral AA6223479, 50€ in regalo per te!
Chi è Fineco e quanto è sicura
Fineco nasce nel 1999 come servizio di trading online, si quota in Borsa nel 2014 e nel 2019 esce dal gruppo UniCredit diventando una banca indipendente. Oggi conta quasi 1,9 milioni di clienti.
A differenza di altre banche italiane il suo core business è l’investimento. Non è un caso che sia stata tra i primi istituti a offrire ai clienti privati piattaforme di trading semiprofessionali e una fitta rete di consulenti.
Ha sempre puntato anche sull’innovazione, con prodotti originali per il mercato italiano (tipo il Credit Lombard) e un occhio sempre attento alle novità.
Fineco One, Classic e Max: le differenze
Il vecchio conto è diventato il Classic, con un piano base e uno di lusso intorno:
- Fineco One ha canone zero per sempre, ma la carta di debito fisica costa 9,95€ l’anno (la virtuale è gratis) e non c’è assistenza telefonica
- Fineco Classic costa 3,95€ al mese, azzerabili con 50.000€ di patrimonio a fine mese, con carta di debito a 5,95€ l’anno e assistenza telefonica
- Fineco Max costa 29,95€ al mese e si azzera solo sopra i 500.000€, con carte e prelievi sempre gratis
| VOCE | FINECO ONE | FINECO CLASSIC | FINECO MAX |
|---|---|---|---|
| Canone mensile | 0€ | 3,95€ (gratis con 50.000€ di asset o sotto i 30 anni) | 29,95€ (gratis con 500.000€ di asset o sotto i 30 anni) |
| Imposta di bollo annua | 34,20€ (solo con giacenza media oltre 5.000€) | 34,20€ (solo con giacenza media oltre 5.000€) | 34,20€ (solo con giacenza media oltre 5.000€) |
| Carta di debito fisica | 9,95€ l’anno | 5,95€ l’anno | 0€ |
| Carta di debito virtuale | 0€ | 0€ | 0€ |
| Carta di credito monofunzione | 19,95€ l’anno | 19,95€ l’anno | 0€ |
| Carta di credito multifunzione | 39,95€ l’anno | 29,95€ l’anno | 0€ |
| Prelievo Bancomat da 100€ | 0€ | 0€ | 0€ |
| Prelievo Bancomat sotto i 100€ | 1€ | 0,80€ | 0€ |
| Prelievo circuito Visa Debit | 1,45€ | 1,45€ | 1,45€ |
| Prelievo Smart ATM UniCredit | 0€ (minimo 100€) | 0€ (minimo 100€) | 0€ (minimo 100€) |
| Versamento contanti ATM UniCredit | 2,95€ | 0€ | 0€ |
| Versamento allo sportello UniCredit | Non disponibile | 5,95€ | 2,95€ |
| Bonifici SEPA e istantanei | 0€ | 0€ | 0€ |
| Bonifico extra-SEPA | 10,50€ | 9,95€ | 9,95€ |
| Bollettino postale | 1,55€ | 1,55€ | 0€ |
| Libretto assegni | 12,95€ | 7,95€ | 0€ |
| Assistenza telefonica | Solo blocco carte e sicurezza | Sì | Sì, dedicata |
| Commissione trading fascia base | 19€ (9,95€ i primi due mesi) | 19€ (9,95€ i primi due mesi) | 19€ (9,95€ i primi due mesi) |
| Trading under 30 | 2,95€ | 2,95€ | 2,95€ |
| Interessi sul conto | 0% | 0% | 0% |
Classic e Max sono gratis per i primi tre mesi, mentre gli under 30 non pagano il canone su nessuno dei tre piani e hanno carta di debito gratuita e trading agevolato.
Per quasi tutti One basta e avanza. Classic ha senso sopra i 50.000€ o se vi serve il telefono. Max se avete mezzo milione, e a quel punto se vi preoccupate dei 3,95€ del Classic siete belli impicciati con la testa.
Caratteristiche e costi conto Fineco: carte, prelievi e contanti
Per un cultore delle recensioni di conti correnti come me, la cosa affascinante di Fineco è la varietà di servizi, alcuni davvero particolari.
Vi spiego i principali, così avete una panoramica di come funziona ‘sto conto.
Le carte Fineco (di debito e di credito)
Fineco offre un sacco di carte di debito e di credito, quindi bisogna fare un po’ di chiarezza.
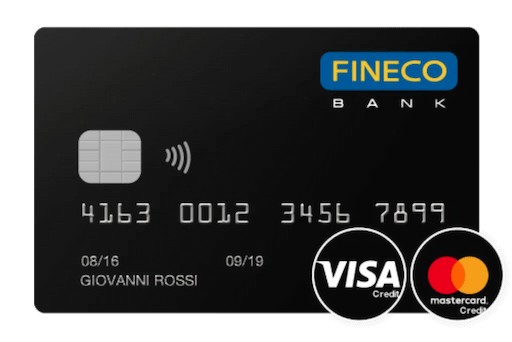
La Fineco Card Debit viaggia su Bancomat e Visa Debit e non applica commissioni sul cambio. Se la volete fisica dovete cacciare 9,95€ l’anno con il piano One o 5,95€ con il Classic.
La carta di credito base, quella nera, costa invece 19,95€ l’anno in versione monofunzione e 39,95€ multifunzione su One (29,95€ su Classic), con plafond di 1.600€ e il 2% in più sulle spese fuori dall’euro. Sì, con la multifunzione avete una carta sola che fa sia da debito sia da credito.
Se attivate il rimborso rateale vi restituiscono il canone, ma intanto pagate un TAEG del 10,42%. Pessimo affare.
Ci sono poi le carte di credito Fineco Gold World e Visa Infinite, pensate per i clienti più danarosi, che se la giocano con le American Express. Dettaglio interessante: potete scegliere tra circuito Visa e Mastercard, mentre le altre banche in genere ne offrono uno solo.
Prelievi e versamenti
- Il prelievo Bancomat è gratis da 100€ in su, sotto costa 1€ su One e 0,80€ su Classic
- Il prelievo su circuito Visa Debit costa 1,45€ a operazione
- Il Prelievo Smart senza carta agli ATM UniCredit è gratis con un minimo di 100€
- I contanti si versano solo agli ATM UniCredit abilitati, a 2,95€ su One e gratis su Classic e Max
Bonifici, bollo e interessi
Bonifici SEPA e istantanei sono sempre gratis. Il bollo da 34,20€ l’anno scatta solo con giacenza media sopra i 5.000€. Il conto non paga interessi e andare in rosso senza fido costa circa l’11,35% annuo (Euribor a un mese più 8,95%).
Fineco per investire: commissioni trading e PAC
Qui Fineco gioca in casa: azioni, ETF, obbligazioni, derivati, Multicurrency gratuito e il Credit Lombard per un prestito garantito dai titoli.
Tutto in regime amministrato: le tasse le paga la banca.
Il problema sono le commissioni, fisse e legate a quante ne generate nel mese:
- Nella fascia base si pagano 19€ a ordine su Euronext Milan, Xetra e mercati obbligazionari, 12,95$ sulle borse USA
- Si scende a 9,95€ se nel mese generate almeno 100€ di commissioni, e i primi due mesi sono già a 9,95€
- Con tutti gli intestatari under 30 si pagano 2,95€ a ordine fissi
Un PAC da 300€ al mese comprato a mano su One costa 19€ a botta, più del 6%. Meglio il Conto Trading Fineco (0,19%, minimo 2,95€, ma niente carte) o il Piano Replay, il PAC automatico in ETF da 2,95€ a rata.
Credit Lombard
Poco fa ho accennato al Credit Lombard, cioè la possibilità di mettere a pegno i propri investimenti per ottenere un prestito a tasso variabile fino al 60-80% del valore dei titoli dati in garanzia, a seconda di cosa avete in portafoglio.
Così si risolve un dilemma di molti investitori: comprare qualcosa o continuare a investire? I soldi son quelli, quindi bisogna scegliere. Con il Lombard invece si usa il portafoglio titoli per chiedere un prestito e intanto si continuano a maturare interesse composto, cedole ed eventuali dividendi.
Tra le banche online italiane è praticamente l’unica che offre un servizio del genere a tutti i clienti.
CashPark, il conto deposito Fineco
Il CashPark è l’unico modo per ottenere un po’ di interessi dalla liquidità che tenete in Fineco.
Si apre in automatico insieme al conto (qui trovate come funziona un conto deposito), ma di base rende lo 0% e si accende solo con le iniziative a tempo. Quella attiva fino al 9 novembre 2026 offre il 2% lordo su vincoli di 12 mesi, solo su liquidità nuova, minimo 1.000€.
Svincolando subito il tasso scende all’1%, prenotando con 32 giorni di anticipo resta il 2%. Su 1.000€ fanno 14,80€ netti. Non molto.
MoneyMap
Quando vi ho detto che Fineco per lungo tempo è stata una delle banche più innovative in Italia non scherzavo. Ultimamente ha perso un po’ il passo, ma il servizio MoneyMap ha anticipato tante app di budgeting (come Bilance).
In sostanza permette di analizzare e categorizzare le spese, con parecchie cosucce utili:
- Spese ed entrate suddivise per categoria
- Dettaglio della singola categoria di spesa o entrata
- Gestione di prelievi e spese in contanti
- Geolocalizzazione dei movimenti
- Statistiche su spese ed entrate
- BrandMap per visualizzare i negozi più conosciuti in cui avete speso
- Impostazione e visualizzazione del budget di spesa
La prova sul campo: pro e contro
Più o meno vi ho dato una panoramica del conto Fineco.
Io il conto ce l’ho ed è una banca eccellente, ma come conto principale ho scelto Widiba. Fineco l’ho aperto soprattutto per sfruttare in futuro il Credit Lombard: un servizio con qualche limite, ma su cui di fatto non c’è scelta.
Se devo dare un giudizio ultra sincero e fare le pulci, app e sito sono un po’ vecchiotti.
Spesso opzioni e menu sono poco intuitivi e configurare il conto è un delirio tra autorizzazioni per i bonifici, per la carta e per l’app. Dio, stavo impazzendo.
Anche la carta multifunzione è carina ma… boh, sarà che sono un collezionista di carte, ma due separate funzionano meglio.
La piattaforma di trading non l’ho ancora provata, ma avevo aperto il conto anche per comprare DBMFE sulla borsa di Parigi, che su Directa non è quotato. Poi le cose sono cambiate, ma se cercate prodotti o borse particolari Fineco è la soluzione migliore.
Il problema sono le commissioni: i 19€ secchi sono un salasso. Un investitore taccagno come noi può investire solo con il Piano Replay, e comunque non sono commissioni regalate. Se investite poco, Directa rimane l’opzione migliore.
C’è poi tutto il capitolo dell’investimento con consulente. Io ho aperto il conto associandomi al grande Paolo “Bowman” Chiappafreddo, ma non tutti i professionisti di Fineco hanno la stessa qualità morale di Paolo.
Fate attenzione, soprattutto ai costi dei fondi che vi propongono.
Domande frequenti su conto Fineco
Conto Fineco quanto costa?
Fineco One è a canone zero, Classic costa 3,95€ al mese (gratis con 50.000€ di patrimonio), Max 29,95€ (gratis con 500.000€). A parte si pagano carta di debito fisica, prelievi sotto i 100€ e trading.
Conto Fineco One o Classic: quale conviene?
Per quasi tutti One. Classic conviene se superi stabilmente i 50.000€ in Fineco: diventa gratis e aggiunge assistenza telefonica e versamenti gratuiti agli ATM.
Fineco dove versare contanti?
Agli ATM UniCredit abilitati: 2,95€ su One, gratis su Classic e Max. Con Classic e Max si versa anche allo sportello UniCredit, pagando 5,95€ o 2,95€.
Fineco dove prelevare senza commissioni?
Il prelievo Bancomat è gratis in qualsiasi ATM italiano da 100€ in su, come il Prelievo Smart senza carta agli ATM UniCredit. Sotto i 100€ paghi 1€ su One e 0,80€ su Classic.
Come chiudere conto Fineco?
Chiedi l’estinzione per iscritto, anche via PEC, oppure usa il servizio di trasferimento gratuito della nuova banca, che sposta saldo e domiciliazioni entro 12 giorni lavorativi. Prima decidi cosa fare dei titoli.
Fineco conviene agli under 30?
Sì. Fino a 30 anni il canone è gratis su One, Classic e Max, con carta di debito gratis, trading a 2,95€ su azioni ed ETF italiani e PAC in ETF a 0€.
La mia opinione sul conto Fineco
In sintesi Fineco è un’ottima banca per chi investe, per chi cerca servizi particolari e anche come conto corrente principale. C’è quasi tutto, tranne un conto deposito che renda davvero, e i servizi sono di qualità.
- Il vantaggio vero è avere banca e broker nello stesso posto, con una piattaforma tra le più complete
- One è davvero a canone zero e bonifici, istantanei e CBILL non costano nulla, ma per l’assistenza telefonica dovete passare al Classic
- Il trading a 19€ nella fascia base è caro per i piccoli investitori
- Per i clienti più facoltosi le carte di credito Visa e Mastercard e il Lombard sono servizi eccezionali
Se cercate solo un conto per lo stipendio, il confronto tra i migliori conti correnti vi mostra alternative gratis, alcune pure con interessi. Altrimenti Fineco One è una scelta sensata.
Promozione Fineco 50€ cash per i nuovi clienti
Apri un conto Fineco in qualità di nuovo correntista, o dopo aver chiuso il conto da almeno due anni, e ricevi 50€ cash sul conto a inizio 2027:
- Apri il conto Fineco entro il 15 ottobre 2026 inserendo correttamente il codice invito AA6223479
- Fai un primo bonifico sul conto, anche solo 20€, per avere la liquidità con cui investire
- Fai almeno 5 ordini di trading (acquisto o vendita) su azioni, ETF o obbligazioni dei mercati ammessi entro il 4 gennaio 2027
- Dal 21 gennaio 2027 conferma il premio nell’area riservata entro il 16 febbraio e ricevi i 50€ sul conto
Al posto dei 5 ordini valgono anche l’accredito dello stipendio o della pensione, 20.000€ di nuova liquidità portata entro il 30 novembre o 2.500€ di spese con la carta entro il 4 gennaio 2027.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui


Comments