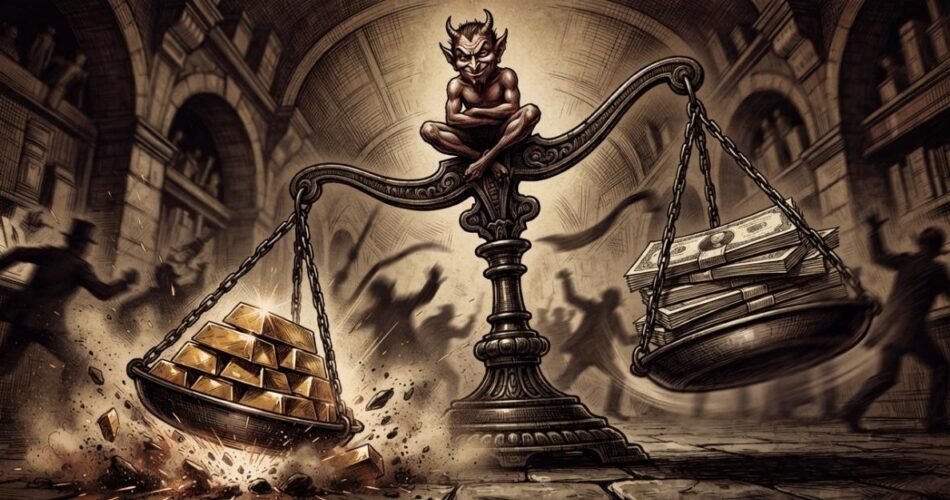
Prova a immaginare due secchi collegati da un tubo. Quando uno si riempie, l’altro si svuota, poi succede il contrario.
Se non li tocchi, alla lunga il livello medio resta piu o meno lo stesso.
Ma se ogni tanto travasi acqua dal secchio più pieno a quello più vuoto per riportarli in pari, succede una cosa strana: il livello medio finale è più alto di quello che avresti ottenuto stando fermo a guardare.
Sembra un discorso sul ribilanciamento del portafoglio? Esatto. Ed è il riassunto, tradotto in italiano corrente, dello Shannon’s Demon: una regola di ribilanciamento che spiega matematicamente come trasformare oscillazioni apparentemente inutili in crescita composta reale.
Un modo per usare volatilità, scarsa correlazione e disciplina per ottenere un risultato che i singoli asset, presi da soli, non ti danno.
Daje, non è magia. Certo se sei abituato ad altri creator finanziari capisco possa sembrare una cosa assurda.
Ora che hai capito il concetto ti spiego in maniera sempre più complicata il demone di Shannon e come usarlo sul tuo portafoglio.
Il gioco della moneta
Parti da 100 euro e lanci una moneta. Se esce testa guadagni il 50%, se esce croce perdi il 33,3%. Metti in gioco tutto il capitale, lancio dopo lancio.
Se esce prima testa e poi croce, i tuoi 100 euro salgono a 150 e poi scendono di nuovo a 100 (150 per 0,667 fa 100 esatti). Se l’ordine si inverte, prima croce e poi testa, scendi a 66,7 euro e poi risali a 100. In entrambi i casi, dopo un giro completo, torni esattamente al punto di partenza. Vale per due lanci come per duecento: finché teste e croci restano in equilibrio, il tuo capitale oscilla ma non cresce.
Vale la pena capire perché succede, perché è il cuore di tutto il discorso.
Se fai la media semplice tra +50% e -33,3%, il risultato è positivo, +8,3%. Ma quella media non è quello che vivi davvero mentre giochi, perché guadagni e perdite si moltiplicano tra loro invece di sommarsi: +50% seguito da -33,3% ti riporta esattamente a zero, non a +8,3%. Questo secondo tipo di media, quella che conta per il tuo portafoglio reale, si chiama crescita composta, ed è diversa dalla media semplice. La differenza tra le due è la volatilità: più il tuo capitale oscilla, più ti “costa” in termini di crescita composta, anche se la media dei singoli risultati è positiva.
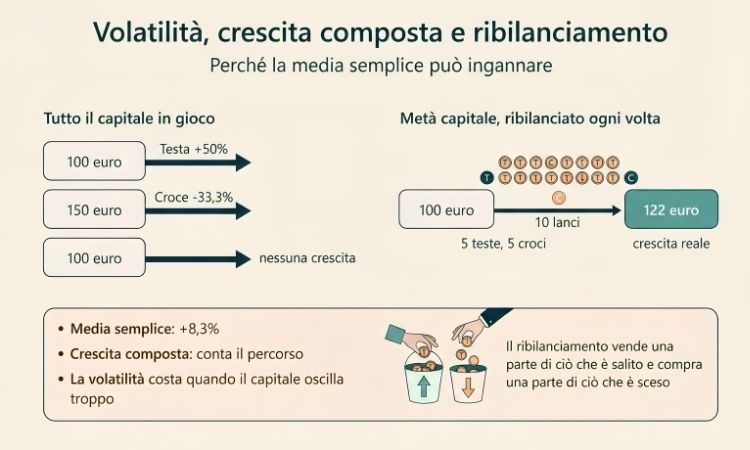
Ora cambia una sola regola: invece di puntare tutto il capitale, ne metti in gioco solo metà e tieni l’altra metà in contanti. Dopo ogni lancio ribilanci, riportando tutto al 50/50.
Con la stessa sequenza di dieci lanci, cinque teste e cinque croci mescolate, il risultato finale non è più 100 euro: è qualcosa come 122 euro. Il ribilanciamento non prevede il futuro, non sa se uscirà testa o croce: applica sempre la stessa regola, vendendo un pezzo di ciò che è salito e comprando un pezzo di ciò che è sceso.
Ma chi era Claude Shannon?
Claude Shannon (1916-2001) era un ingegnere elettronico, matematico e crittografo, considerato il padre della teoria dell’informazione: il suo paper del 1948, A Mathematical Theory of Communication, è ancora oggi il testo fondativo della materia.
Lavorò ai Bell Labs dal 1941 al 1972 e tornò al MIT come visiting professor nel 1956, diventando professore di ruolo nel 1958 e professore emerito nel 1978.
Il concetto di Shannon’s Demon non è mai stato oggetto di un paper ufficiale pubblicato da Shannon: quello che sappiamo arriva da appunti di lezioni al MIT e da ricostruzioni successive, motivo per cui è più corretto parlare di esperimento mentale attribuito a Shannon che di una sua teoria di investimento codificata. Il nome “demone” richiama il Diavoletto (o demone in inglese) di Maxwell, un vecchio paradosso della termodinamica: l’idea di ottenere qualcosa senza un input evidente da nessuna parte.
Perché il ribilanciamento crea valore (e quando no)
Quello che emerge dal demone di Shannon è che il ribilanciamento garantisce un bonus (il “rebalancing bonus” della lettueratura finanziaria) sui rendimenti totali del portafoglio.
Questo bonus però si ottiene se si rispettano 3 condizioni:
- Gli asset devono essere scarsamente correlati e sufficientemente volatili: senza oscillazioni non c’è niente da raccogliere.
- Devi ribilanciare davvero e con metodo: senza questo passaggio ottieni solo la media ponderata dei rendimenti dei singoli asset.
- Costi di transazione e tasse non devono mangiarsi il guadagno: con le commissioni quasi azzerate di oggi il problema è meno grave che in passato, ma resta rilevante se ribilanci spesso su capitali piccoli, o se ogni vendita realizza una plusvalenza tassata al 26%.
C’è però un limite importante da avere chiaro subito: il ribilanciamento non batte sempre il buy and hold.
William Bernstein, in un lavoro molto citato sul tema (Efficient Frontier), mostra che tra il 1926 e il 1994 un portafoglio USA 50/50 azioni/obbligazioni non ribilanciato ha reso di più di uno ribilanciato.
Questo perché le azioni hanno sovraperformato le obbligazioni per decenni consecutivi: ribilanciare, in quel caso, significava vendere sistematicamente l’asset vincente.
Il bonus da ribilanciamento è più forte quando gli asset oscillano attorno a un trend comune, meno quando uno dei due stacca nettamente l’altro per anni.
Dalla teoria alla pratica in borsa: azioni e oro
L’esperimento delle monete resta un caso di laboratorio, in cui ci sono due asset a rendimento zero. Nel mondo reale gli asset rendono qualcosa, quindi la domanda giusta è: il ribilanciamento aggiunge valore anche quando parti da asset che già crescono da soli?
Risk Parity Chronicles ha testato la cosa su un arco di circa 21 anni con SPY (azionario USA) e GLD (oro fisico), due asset storicamente poco correlati.
Un 50/50 senza ribilanciamento ottiene un rendimento a metà strada tra i due, con volatilità più bassa di ciascun asset preso singolarmente.
Ribilanciando su base mensile, secondo il backtest citato dalla fonte, il portafoglio arriva a un rendimento composto superiore a entrambi gli asset singoli, con volatilità ancora più contenuta.
Chiaro che serve cautela. Le cifre dipendono molto dal periodo storico e dallo strumento di backtest usato, quindi trattale come illustrazione del meccanismo, non come una certezza.
Come sfruttare lo Shannon’s demon per davvero nel tuo portafoglio
Ora va bene tutto, ma come si può sfruttare questo concetto per ottenere un migliore rendimento? Bella la boisserie, eh.
1. Scegli asset davvero decorrelati
Avere due ETF uno con azioni USA e con azioni dei mercati internazionali non è vera diversificazione. Sono azioni e reagiscono in maniera simile, la correlazione infatti viaggia storicamente tra 0,8 e 0,9, quindi l’effetto Shannon è minimo.
La diversificazione vera si ottiene mettendo asset fortemente diversi in portafoglio, anche esotici come: obbligazionario governativo, oro, managed futures, commodities, cat bond e liquidità.
Concretamente: un ETF MSCI World e uno S&P 500 nello stesso portafoglio non ti diversificano quasi niente, sono azioni su azioni. Un ETF azionario globale insieme a un ETN sull’oro fisico, invece, si muovono su binari abbastanza diversi da lasciare spazio al bonus da ribilanciamento.
Parliamo tantissimo di questa roba nella community di TooBigToFail su Reddit!
2. Fissa una regola di ribilanciamento e rispettala
Esistono diverse tecniche per ribilanciare. Il primo punto fondamentale è: fallo.
Puoi fissarti una data nel calendario (una o due volte l’anno) oppure con una soglia che si ribilancia solo quando un asset si allontana troppo dal peso target oppure un sistema misto. Puoi ribilanciare vendendo le quote in eccesso rispetto al target o aggiungendo capitale (più facile all’inizio della fase da investitore).
Esistono anche ETF multi-asset (come i Vanguard Lifestrategy) che si ribilanciano da soli e ti fanno risparmiare anche qualcosina in tasse o costi di transazione. Il punto focale però è farlo, non dare retta a guru del web che dicono il contrario.
3. Verifica le correlazioni
Prima di dare per scontato che il tuo portafoglio sia diversificato fai dei test.
Uno strumento di backtest con analisi delle correlazioni e calcolatore di ribilanciamento ti evita di scoprire, nel momento sbagliato, che i tuoi asset si muovono in blocco.
Non ci sono molti strumenti in Europa, due validi sono questo sito e quello degli amici di Wallible.
Ribilanciare funziona
Capire il valore del ribilanciamento è controintuitivo.
Primo perché le correlazioni non sono leggi fisiche immutabili: azioni e obbligazioni sono state scarsamente correlate per gran parte degli ultimi quarant’anni, ma nel 2022 sono scese insieme.
Secondo perché, sul piano psicologico, vendere l’asset che va meglio per comprare quello che va peggio va contro ogni istinto, ed è il motivo per cui la maggior parte degli investitori, pur conoscendo la teoria, non lo fa mai con costanza.
Ribilanciare però è importante sia per il controllo del rischio in quanto riporta la volatilità al target che hai scelto per la tua soglia di resistenza e inoltre, lo Shannon’s demon garantisce un extra-rendimento. Tutti e due funzionano solo se hai costruito un portafoglio coerente, decorrellato e ragionato su più scenari, ma questo è un altro discorso
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas


Comments