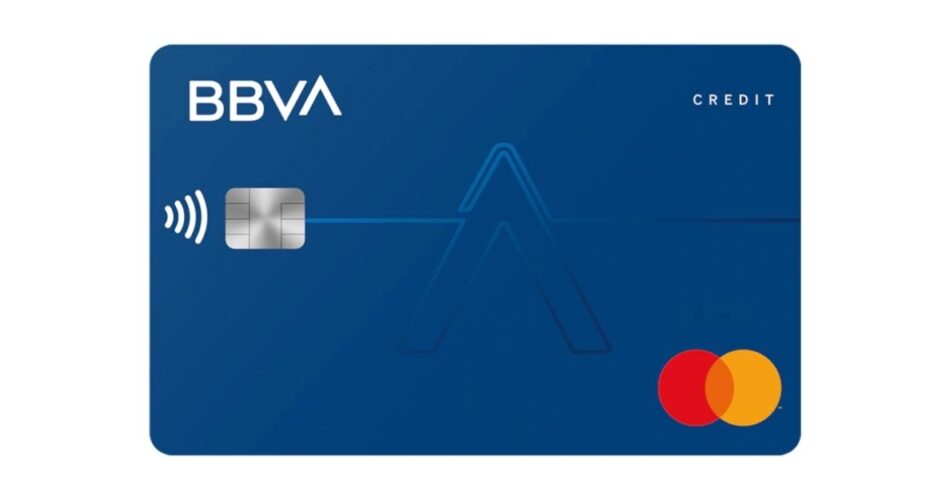
Negli ultimi mesi ho rimesso mano al mio portafoglio di carte e conti, e tra le new entry c’è la carta di credito BBVA, una Mastercard collegata al conto corrente BBVA, con canone gratuito il primo anno e un plafond personalizzato a partire da 600 fino a 7.000 euro. Dal secondo anno il canone ordinario è di 36€, ma può essere ridotto o azzerato rispettando determinate condizioni.
E poi c’è il cashback del 20% sulle spese del primo mese, che non è male.
Considero la carta di credito BBVA uno degli strumenti più interessanti sul mercato per molte ragioni, ci sono anche dei ma…
In breve: la carta di credito BBVA è una Mastercard a saldo, con rateizzazione facoltativa, riservata a chi ha il conto BBVA da almeno 3 mesi. Il plafond va da 600€ a 7.000€, il canone è gratis il primo anno, poi 36€: diventa 18€ con 3.000€ di spese l’anno e 0€ con 6.000€ o una rateizzazione. Niente bollo e nessuna maggiorazione BBVA sul cambio valuta.
Carta di credito BBVA: le caratteristiche in sintesi
Partiamo da una bella tabella riepilogativa usando le informazioni che si trovano nella sezione trasparenza del sito di BBVA (qui per fare un check):
| Caratteristica | Condizioni |
|---|---|
| Circuito | Mastercard |
| Come si apre | Avendo già un conto corrente BBVA da almeno 3 mesi |
| Plafond | Da 600€ a 7.000€, in base alla valutazione della banca |
| Canone primo anno | Gratuito |
| Canone dal secondo anno | 36 euro, dimezzato spendendo almeno 3.000€ nell’anno, azzerato spendendo almeno 6.000€ o facendo almeno una rateizzazione |
| Rimborso a saldo | Il giorno 5 del mese successivo; se festivo, il giorno lavorativo precedente |
| Pagamento a rate | Disponibile con commissioni o interessi |
| Prelievi | 4% dell’importo, minimo 3 euro |
| Maggiorazione BBVA sul cambio valuta | Nessuna in quanto si applica il tasso Mastercard |
| Bollo 2€ su estratto conto | A carico della banca |
Come funziona la carta di credito BBVA
La carta di credito BBVA è collegata al conto corrente della banca: non puoi richiederla come carta indipendente da appoggiare al conto di un altro istituto.
Considerando che il conto di BBVA è gratuito, con remunerazione della liquidità e ottimi servizi moderni, beh, non è una grande tragedia.
Anche per questa CC di BBVA vale la differenza tra carta di credito a saldo e revolving, se non la sai leggiti l’approfondimento o non capisci una fava.
Il setting di default della carta di credito di BBVA è a saldo: fai acquisti, questi vengono contabilizzati a fine mese e tu paghi in un’unica soluzione il 5 del mese successivo.
Se scegli di pagare così non ci sono interessi o commissioni che invece esistono con la seconda opzione: quella a rate. Puoi infatti chiedere la rateizzazione dei pagamenti nell’apposita sezione dell’app, in questo caso ti verranno chiesti un TAN e TAEG differente a seconda del servizio che richiedi.
E fino a qua ci siamo, no?
Chi può richiedere la carta di credito BBVA?
Il primo punto importante è che questa carta di credito non viene data a tutti, i punti da tenere presenti sono quindi tre:
- devi avere un conto corrente BBVA
- devi aver raggiunto l’anzianità minima richiesta di 3 mesi
- il rilascio e il limite di credito dipendono dalla valutazione della banca
BBVA dispone di un credit score personale. Valuta i clienti a modo suo e nel tempo l’ho un po’ “compreso”. Ho notato che sfavorisce chi ha una partita IVA ma anche questa non è una regola, ad esempio a mio fratello dipendente viene offerto il mutuo ma non la carta di credito BBVA.
Anche il plafond è variabile: quanto ti danno dipende dal tuo profilo, e nessuno te lo garantisce in anticipo. La regola pratica resta una sola: più usi i servizi di BBVA (conto, accrediti, bonifici), più aumenti le probabilità che la banca ti conceda la carta e un plafond decente.
Plafond della carta di credito BBVA: da 600 a 7.000 euro
Ammettendo di poter ottenere la carta il plafond viene dato a seconda della tua affidabilità creditizia. Nonostante online ci siano pareri discordanti fa fede il documento SECCI della banca il quale dice che è in un range tra 600€ e 7.000€.
Per dire a me hanno offerto fino a un massimo di 1.600€, cifra che ovviamente mi sono preso.
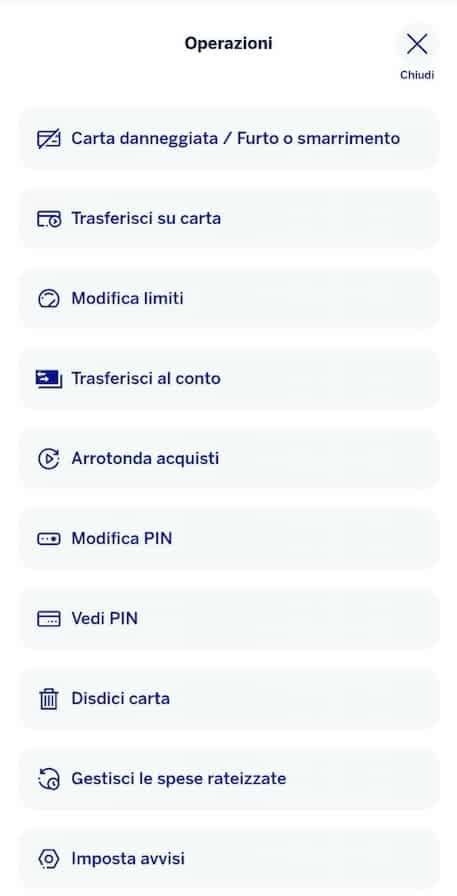
Il plafond può modificarsi nel tempo a seconda della tua situazione patrimoniale o dei predetti modelli di scoring della banca. Si può controllare un eventuale aumento dei limiti chiedendo all’assistenza o scorrendo il menu dell’app e andando su “modifica i limiti”.
Quanto costa la carta di credito BBVA?
In Italia esistono poche carte di credito gratuite quindi la carta di BBVA è una piacevole sorpresa nel povero panorama della penisola.
Il canone della carta è infatti gratuito il primo anno e poi dal secondo ha un costo ordinario di 36€ che può essere ridotto o azzerato. Il bollo di 2€ invece non si paga perché la carta è emessa dall’istituto. Così non devi inventarti trucchi assurdi per non pagarlo.
Torniamo al canone del secondo anno: si azzera o si riduce spendendo, semplice. Ecco gli scenari possibili secondo il documento SECCI pubblicato sul sito di BBVA.
Come si riduce o si azzera il canone
| Utilizzo nell’anno precedente | Canone annuo risultante |
|---|---|
| Spese inferiori a 3.000 euro, senza altre condizioni di esenzione | 36 euro |
| Spese di almeno 3.000 euro e inferiori a 6.000 euro | 18 euro |
| Spese di almeno 6.000 euro | 0 euro |
| Attivazione di almeno una rateizzazione valida ai fini dell’esenzione | 0 euro |
Occhio all’ultimo caso. Basta rateizzare anche solo 50€ in un anno per ottenere il canone gratuito ma… quella rateizzazione non è gratis, prevede commissioni e interessi.
Prima di rateizzare un acquisto soltanto per ottenere l’esenzione, confronta il costo totale del piano con il canone che risparmieresti.
Prelievi, trasferimenti e altre commissioni
Oltre al canone, ci sono alcuni costi da conoscere:
| Operazione | Costo |
|---|---|
| Prelievo di contante, in euro o valuta estera | 4%, minimo 3 euro |
| Trasferimento di denaro dalla carta al conto | 4%, minimo 3 euro |
| Sconfinamento oltre il plafond | 3%, con minimo 6 euro e massimo 12 euro |
| Duplicato della carta | 10 euro, salvo esenzioni per motivi di sicurezza o carta mai ricevuta |
| Valuta Estera | Utilizza il tasso di cambio Mastercard, non è gratis ma molto concorrenziale |
Pagamento a rate BBVA: quanto costa davvero?
Come ho detto la carta di credito BBVA permette di rateizzare singole operazioni oppure l’intero estratto conto mensile, basta aspettare la contabilizzazione della transazione e poi effettuare la rateizzazione.
Il costo cambia in base all’importo e al numero di rate. Per importi da 50 a 1.500 euro, rimborsati da 3 a 10 rate, paghi solo una commissione. In questo caso non vengono applicati interessi (il TAN) ma c’è il TAEG che varia a seconda di quanto rateizzi.
Per darti una reference rateizzando un acquisto tra i 50 e i 99,99€ in tre mesi paghi 0,50€ di commissioni, posso dire un cazzo?
Fino a 10 rate la formula rimane così, se scegli da 11 a 36 rate, paghi invece interessi, con un TAN del 14,25%. Per importi superiori a 1.500 euro questa è l’unica modalità disponibile, anche scegliendo durate più brevi, da 3 a 36 rate, in questo caso il TAEG varia in base al piano e può arrivare al 16,04%. Un tasso di interesse comunque concorrenziale rispetto alla media.
Quanto costa in pratica rateizzare le spese? Facciamo un esempio su una rateizzazione di 600€ come da esempi sul contratto di BBVA:
| Numero di rate | Commissioni o interessi totali | TAEG | Totale da restituire |
|---|---|---|---|
| 3 rate | 5 euro di commissione | 5,40% | 605 euro |
| 5 rate | 10 euro di commissione | 7,09% | 610 euro |
| 10 rate | 15 euro di commissione | 5,65% | 615 euro |
| 12 rate | 46,46 euro di interessi | 15,11% | 646,46 euro |
Come sempre BBVA è molto chiara nei costi del pagamento a rate, prima di confermare il prestito avrai sempre una schermata riepilogativa delle mensilità e dei costi complessivi.
Prestito contanti da carta
La maggior parte delle carte permettono di ottenere un prestito in cash solo attraverso il ritiro del denaro allo sportello ATM. Una delle tattiche emergenziali più comuni è quella di ritirare i soldi e dopo un paio di giorni ricaricarli sul conto per pagare eventuali scoperti in attesa di giorni migliori.
Lo so, una tattica disperata ma a volte succede.
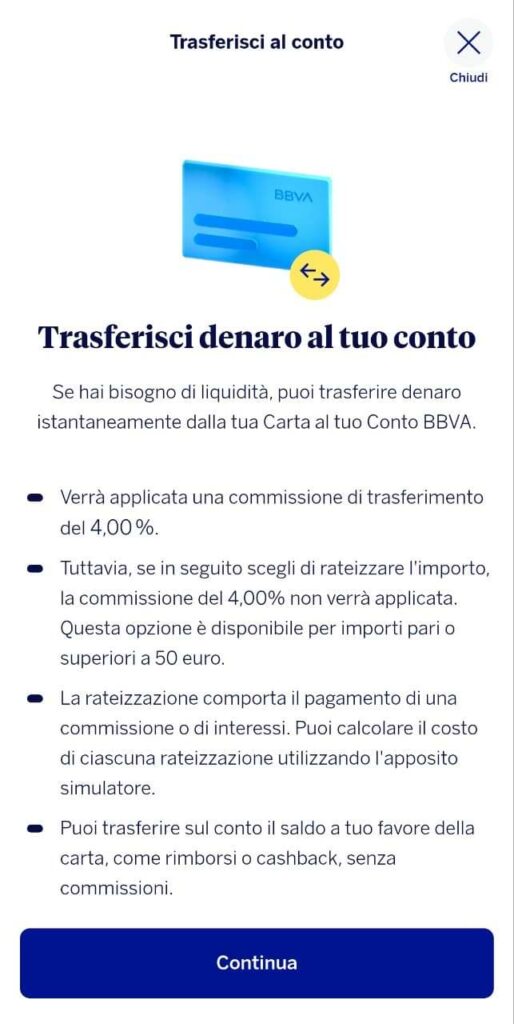
BBVA permette di bypassare questo sistema con un prestito contanti su carta: scegli la cifra, paghi la fee e i soldi vanno diretti sul conto corrente principale. Il costo è il solito salasso del 4% o, e questa è un’altra sorpresa, solo il costo della commissione e degli interessi se paghi rateizzando la spesa.
Sicurezza e altre chicche della carta BBVA
Come da consuetudine della banca spagnola la carta fisica non riporta i numeri stampati: numero, data di scadenza e CVV si trovano solo in app. È inoltre previsto un CVV dinamico per i pagamenti online.
La carta inoltre presenta un’altra serie di caratteristiche specifiche:
- Una copertura assicurativa gratuita contro il furto in caso di prelievo forzato al bancomat
- La protezione Mastercard sulle truffe (il chargeback)
- La possibilità di ottenere il fast check in su vari aeroporti italiani
Domande frequenti sulla carta di credito BBVA
La carta di credito BBVA è gratuita?
Il canone è gratuito il primo anno. Dal secondo è di 36 euro, ma può essere ridotto o azzerato rispettando delle condizioni: dimezzato a 18 euro spendendo almeno 3.000€ e azzerato spendendo almeno 6.000€ o rateizzando almeno una spesa durante l’anno precedente.
Posso richiederla senza conto BBVA?
No. La carta è collegata al conto corrente BBVA e non è descritta come un prodotto richiedibile separatamente.
Dopo quanto tempo posso richiederla?
Secondo le FAQ richiamate nel documento SECCI e nel contratto per accedere alla possibilità di ottenere la carta devi avere un conto BBVA aperto da almeno tre mesi come cliente. Il rilascio resta comunque soggetto alla valutazione della banca.
Qual è il plafond massimo?
Il massimo è di 7.000 euro, mentre il minimo è di 600 euro. Il limite assegnato al singolo cliente dipende dalla valutazione del merito creditizio e può essere aumentato direttamente in app.
Quando vengono addebitate le spese a saldo?
Il giorno 5 del mese successivo. Se il 5 è festivo, l’addebito viene anticipato al giorno lavorativo precedente.
Le rate a TAN zero sono gratuite?
No: la modalità a TAN zero descritta prevede una commissione. Per conoscere il costo complessivo del piano devi guardare anche il TAEG e il totale da restituire.
Vale la pena richiedere la carta di credito BBVA?
La carta di credito BBVA può essere una scelta sensata per chi ha già il conto, paga soprattutto a saldo e riesce ad azzerare il canone con le proprie spese abituali.
BBVA è una banca capace di ascoltare i clienti e di rispondere con prodotti di qualità, questa carta ne è uno degli esempi migliori: canone azzerabile, nessun bollo sull’estratto conto, rateizzazione a tassi accessibili, nessuna maggiorazione sul cambio valuta e molto altro.
Il punto è la difficoltà nell’ottenerla in quanto dipende molto dal rating della banca e un po’ di culo, non è che ti serve e te la danno.
E poi c’è sempre il punto più grande: sai gestire una carta di credito? Se no passa oltre, se sì goditi quella di BBVA.
Ah ultima cosa. BBVA offre sempre promo interessanti. Per i nuovi correntisti attualmente offre il 4% di rendimento sulla liquidità e il 4% di cashback sugli acquisti con la carta di debito. Se richiedi anche la carta di credito ottieni il 20% di cashback il primo mese sui primi 500€ di spesa, ottimo no?
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas
Comments