
C’è un “trucco” che tutti gli investitori di successo utilizzano e si chiama interesse composto.
Non si tratta di un gioco di magia ma di una consolidata tecnica di investimento per aumentare, nel tempo, il valore dei propri investimenti azionari.
In sostanza l’interesse composto è quando al capitale iniziale investito vengono aggiunti i guadagni dei dividendi (o degli interessi maturati). In questa maniera nel successivo periodo d’investimento anche l’interesse produrrà nuovi (e maggiori) interessi.
Vabbè ho capito che sei il solito rincoglionito quindi ti fornisco una spiegazione di interesse composto il più semplice possibile per venire incontro alle tue capacità logiche e matematiche.
In breve: l’interesse composto è quando gli interessi (o i dividendi) vengono reinvestiti e producono a loro volta altri interessi. La formula è Capitale finale = Capitale × (1 + tasso)anni: 10.000€ al 5% annuo diventano 16.288,95€ in 10 anni, contro i 15.000€ che avreste con l’interesse semplice. Qui sotto trovi il calcolatore online con grafico e il file Excel gratis da scaricare.
Interesse composto esempio pratico: la gallina e l’uovo
Tu hai una gallina.
Quella gallina fa un uovo all’anno (il tuo dividendo).
Ora con quell’uovo puoi fare diverse cose:
- Lo Zabajone
- Mangiarlo sodo
- Venderlo
- Scambiarlo con una salsiccia o una zucchina
- Farlo schiudere e far nascere una nuova gallina
Saggiamente decidi di farlo schiudere e far nascere una nuova gallina.
Nell’anno 2 tu avrai due galline che, alla fine dell’anno, produrranno 2 uova. Come vedi i tuoi dividendi/uova sono già aumentati rispetto all’anno passato.
Visto il successo del precedente anno deciderai di seguire, nell’anno 3, lo stesso percorso e invece di zabaionarti le uova per colazione le fai covare e fai nascere altre due galline.
Nell’anno 3 quindi avrai 4 galline che produrranno 4 uova.
E così via per gli anni futuri: 8, 16, 32 galline…
Come spero tu abbia sapientemente carpito, il tuo capitale iniziale era di una gallina. All’inizio del terzo anno tu ti ritrovi in mano 4 galline.
Hai quindi quadruplicato il tuo capitale iniziale, ok?
Parlando in termini finanziari se tu investi 100 nell’anno 1 alla fine dell’anno avrai maturato 5 soldini di dividendi, ovvero il premio dell’azienda per la tua fedeltà: la redistribuzione degli utili in proporzione a quante quote dell’azienda possiedi.
Invece di spendere questi 5 soldini tu li reinvesti subito nello stesso prodotto finanziario.
Ora il capitale investito non è più 100, ma 105.
Nel secondo anno gli interessi che maturerai sul tuo investimento non saranno più calcolati su 100 ma su 105 soldini.
Alla fine del secondo anno avrai maturato dividendi pari a 5,25 soldini che subito reinvesti e aumentano il tuo capitale investito portandolo a 110,25 soldini.
Chiaro il meccanismo?
Come funziona l’interesse composto
La produzione di dividendi (le uova) continua ad aumentare il tuo capitale iniziale e a maturare nuovi interessi senza che tu spenda un centesimo in più rispetto all’investimento iniziale.
E questo processo più va avanti più genera interessi. A un certo punto l’interesse composto “lavorerà” così tanto da diventare maggiore del capitale investito e, probabilmente, anche la vostra maggiore fonte di reddito:
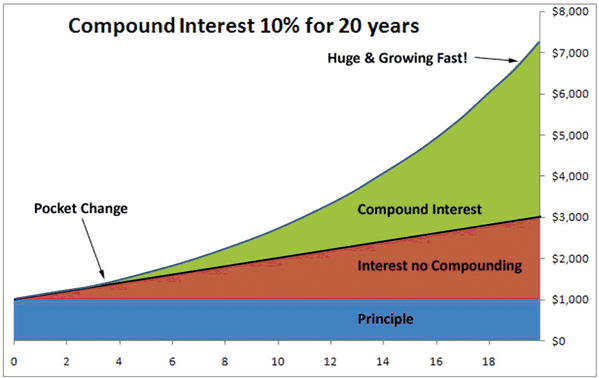
È per questo che online si associa spesso l’interesse composto al guadagno passivo in quanto, effettivamente, non bisogna fare niente se non seguire un PIC o un PAC regolare.
Ma è un processo lento in quanto impiega, a seconda delle condizioni della borsa, 10 o 15 anni prima di realizzarsi. In particolare gli effetti più devastanti si hanno dopo aver superato la soglia dei 100.000 dollari di investimento.
Come calcolare l’interesse composto
Capito come funziona l’interesse composto, vi basta una calcolatrice o un po’ di intelletto per calcolare quanto, da una determinata cifra, sareste in grado di risparmiare nel tempo.
Ahimè, siete anche pigri quindi per favorire la comprensione del tema ho creato due diversi tipi di calcolatori per l’interesse composto, uno lo potete usare direttamente qui nella pagina mentre l’altro è un file excel gratuito.
La formula dell’interesse composto (anche su Excel)
Se volete farvi i conti a mano la formula è questa:
Capitale finale = Capitale iniziale × (1 + tasso annuo)^anni
Con 10.000€ al 5% per 10 anni fa 10.000 × 1,0510 = 16.288,95€. Con l’interesse semplice, cioè senza reinvestire, avreste preso 500€ l’anno per 10 anni, quindi 15.000€: quei 1.288,95€ in più sono tutto merito dell’interesse composto.
Su Excel o Google Fogli potete scrivere direttamente =10000*(1+5%)^10 oppure usare la funzione VAL.FUT, che tiene conto anche dei versamenti periodici: =VAL.FUT(5%;10;-1200;-10000) vi dice quanto avrete in 10 anni partendo da 10.000€ e aggiungendo 1.200€ l’anno: 31.382,42€. VAL.FUT considera i versamenti a fine anno; il calcolatore qui sotto invece li mette a inizio periodo, quindi con gli stessi numeri e i versamenti annuali vi dà circa 32.137€. Per avere lo stesso risultato su Excel aggiungete 1 come ultimo argomento: =VAL.FUT(5%;10;-1200;-10000;1).
Calcolatore interesse composto
Se non sai come calcolare l’interesse composto in autonomia puoi usare il calcolatore online dell’interesse composto powered by Finanza Cafona.
Fissa gli anni di investimento, il deposito iniziale, il versamento periodico (il tuo PAC) con la sua frequenza e il rendimento medio annuo dell’investimento. Stai attento a non fantasticare su quest’ultimo, fai riferimento ai rendimenti reali dei mercati.
Interesse composto file Excel
Il secondo è un file Excel per l’interesse composto: è meno bello e si basa sulla formula VAL.FUT. Per usarlo (aggratis) vi basta scaricarlo e modificare le voci: versamenti annui, rendimento atteso annuo e periodo del piano di risparmio.
In automatico si animeranno il grafico e il totale per il periodo scelto. In una tabella in basso potrete vedere anche l’evoluzione del capitale anno per anno.
Seguendo il puro stile cialtrone del blog il file appare così:
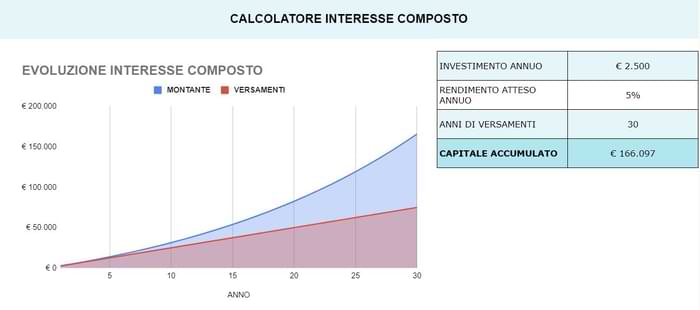
Leggete le istruzioni perché vi basta scaricarlo per usarlo, se mi chiedete l’accesso vi rispondo sgarbatamente.
Domande frequenti sull’interesse composto
Cos’è l’interesse composto?
È il meccanismo per cui gli interessi o i dividendi di un investimento vengono reinvestiti e generano a loro volta nuovi interessi. Così il capitale cresce ogni anno su una base più grande.
Qual è la formula dell’interesse composto?
Capitale finale = Capitale iniziale × (1 + tasso)anni. Per esempio 10.000€ al 5% per 10 anni diventano 16.288,95€.
Come si calcola l’interesse composto su Excel?
Puoi scrivere =capitale*(1+tasso)^anni oppure usare la funzione VAL.FUT, che include anche i versamenti periodici. In alternativa puoi scaricare gratis il mio file Excel dall’articolo.
Che differenza c’è tra interesse semplice e composto?
Con l’interesse semplice gli interessi si calcolano sempre sul capitale iniziale, con il composto anche sugli interessi già maturati. Sul lungo periodo la differenza diventa enorme.
L’interesse composto funziona anche con un PAC?
Sì, a patto di reinvestire i rendimenti, per esempio scegliendo ETF ad accumulazione. Con un PAC ogni nuovo versamento si aggiunge al capitale che cresce già da solo.
Come si calcola l’interesse composto mensile?
Si trasforma il rendimento annuo in mensile con la formula (1 + tasso annuo)1/12 – 1: un 5% l’anno equivale a circa lo 0,41% al mese. Se versate ogni mese, nel calcolatore scegliete Ogni mese e fa tutto da solo.
L’interesse composto funziona anche nel fondo pensione?
Sì: i rendimenti del fondo pensione restano investiti fino alla pensione e lavorano come in un PAC, con in più la deduzione dei versamenti e l’eventuale contributo del datore. Ne parlo nella guida al fondo pensione integrativo.
Conclusioni della spiegazione sull’interesse composto
Questa piccola spiegazione dell’interesse composto spiega due cose:
- L’interesse composto negli investimenti è miracoloso e permette di aumentare il proprio capitale costantemente maturando nuovi interessi nel corso degli anni senza praticamente fare nulla di impegnativo (basta la costanza).
- Il sistema scolastico italiano ha fallito nello spiegare cosa sia la zootecnica.
Insieme al Dollar Cost Averaging l’interesse composto è uno dei concetti fondamentali dell’investimento soprattutto quando si parla di investire in borsa tramite ETF. Praticamente il punto 7 di una corretta pianificazione finanziaria.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- SELFY: Fino a 250€ di buoni regalo Amazon: 50€ spendendo almeno 50€ con carta altri 200€ spendendo 50€ con carta e sottoscrivendo prodotto Protezione/Risparmio Gestito con Selfy Assistant o tramite i canali digitali della Banca.
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas
FONTE IMMAGINE: Behavior Gap, Copyright: Attribution-NonCommercial-NoDerivs 3.0 Unported
Comments