
Facciamo un gioco: ti faccio un paio di domande e tu ti fermi a pensarci 2 minuti.
A 25 anni avevi già in testa il lavoro che avresti fatto? Sapevi quale era la città in cui sei finito a vivere oggi? Sapevi già il nome della persona con cui oggi ti svegli al mattino? La prendo larga, sapevi già come sarebbero andate le cose della tua vita?
Esatto. non sapevi un cazzo.
Cioè zì, ci sta. Io tante cose non le so neanche oggi.
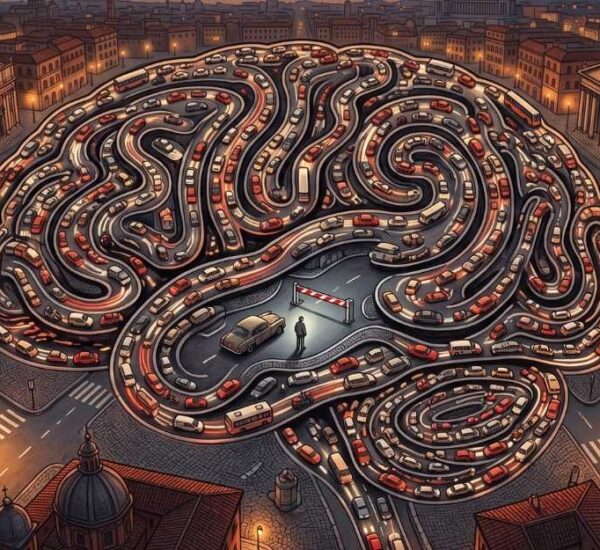
Nonostante questa verità continuiamo a costruire un piano finanziario meticolosissimo come se la vita fosse una cella da riempire una volta nella vita. Come se reddito, spese fisse, obiettivo di risparmio, rendimento medio atteso, data di pensionamento e altri fattori non potessero cambiare. Inserisci i numeri, ottieni il grafico, fine.
Peccato che quella persona, quella con un reddito fisso che non cambia mai, senza imprevisti, senza scossoni non esiste.
Quella persona è una simulazione al computer, non la realtà.
Il piano su Excel è una finzione molto ordinata
Apri il tuo file excel (o la tua app di budgeting) con i tuoi progetti e i tuoi obiettivi.
Se sei un maniaco come bene noterai che è tutto bello. Torna tutto e ogni cosa ha un senso. Il tuo piano è chiaro e hai scadenzato con grande precisione cosa ne sarà di te: tra 5 anni un figlio, questi soldi per l’anticipo della casa, tot risparmi per la pensione, un po’ di soldini da parte se voglio cambiare la macchina, qualche extra per il viaggio da sogno in Vietnam.
Bello è ma quella è la versione di te matematicamente precisa e praticamente inutile.
Non è tanto la colpa degli strumenti. È che la pianificazione rigida risponde bene a una domanda che nessuno ti sta facendo: “Cosa succederebbe se tutto andasse esattamente come previsto?”
Bella la domanda, eh. Peccato che la risposta non serva a un cazzo.
Perché frammentare la vita in scatole ci piace tanto
Per molto tempo sono stato (e in molti casi lo sono tuttora) un fautore delle regole e del seguire un piano di goal investing: ti fissi un progetto, raggiungi la cifra necessaria, fai e ricominci.
Dividere le spese con una regola come il 50 30 20 (50% alle spese essenziali, il 30% ai desideri, il 20% al risparmio) e poche categorie di risparmio, funziona. Fa davvero la differenza dal non fare un cazzo o fare le cose maldestramente.
Capisco quanto sia rassicurante dare un nome ad ogni euro. Per un attimo hai la sensazione di controllarlo. Ma quella è una sensazione psicologica, non una strategia finanziaria. La rigidità non è una scelta razionale, è una risposta emotiva all’ansia.
Cerchiamo certezze dove certezze vere non esistono.
È come uno che non esce di casa per paura di morire. Non elimina il rischio, lo sposta. Può sempre capitare una fuga di gas, un ladro che ti entra in casa, un incidente in cucina oppure che non vivi la tua vita. Controllare tutto è un’illusione. Solo che questa illusione ci fa sentire meglio, quindi ci aggrappiamo a lei.
Il problema vero è quando la sensazione di controllo diventa più importante del risultato reale. Quando sistemare le categorie del budget conta più di avere effettivamente un piano che regge agli urti.
La realtà non ha rispetto per gli obiettivi rigidi
In Italia si registrano ogni anno oltre 75.000 separazioni e 77.000 divorzi (dati ISTAT 2024). Ogni separazione è un reset finanziario completo: casa, patrimoni condivisi, redditi, spese fisse.
Parliamo del lavoro? Specie per chi ha meno di 45 anni, è sempre meno stabile. Non è per forza un senso negativo, potresti trovare occasioni migliori.
Il punto è che il tuo reddito di oggi potrebbe non bastare per il futuro.
E poi ci sono le spese impreviste, che poi tanto impreviste non sono: la caldaia, il dentista, l’auto, un tuo familiare che ha bisogno di aiuto.
Queste voci non stanno in nessuna categoria.
Non voglio tirartela, te lo giuro. Ti voglio far vedere la realtà.
Io a 30 anni mi son trovato a vivere in una città che odiavo, a 31 con una compagna a cui hanno diagnosticato un tumore, a 32 in una pandemia, a 34 ho lavato mia madre in doccia dopo un ictus.
Mi è andato tutto bene, però questa è la vita vera. Quella che non consulta il tuo excel prima di muoversi.
Il paradosso della semplicità
La soluzione è semplice, smettere di over complicare e vivere. Fai un piano onesto.
- Un po’ di liquidità sul conto (2 mesi di stipendio)
- Un fondo di emergenza adeguato (3/6 mesi a seconda del tuo rischio) e tienilo su un conto a parte
- Un portafoglio bilanciato in cui metti i risparmi e tiri fuori quando hai obiettivi di vita chiari (es: acquistare casa)
Fine. Tre cose.
C’è un paradosso in tutto questo. L’approccio flessibile è più semplice da spiegare ma più difficile da digerire per chi ha bisogno di certezze perchè non ha nessuna tabella con dodici voci aggiornata ogni domenica.
Sei costretto a togliere tempo dai tuoi conti del cazzo e riempire la giornata davvero. Non hai la stessa sensazione di ordine, non hai la certezza che stai “facendo le cose bene”.
Ti piace la complessità di un piano rigido, anche quando non funziona, perché senti il controllo del mondo. Un controllo che non hai.
Il problema è che sei insicuro. Un piano flessibile funziona solo se conosci te stesso e sai rispondere a certe domande.
Come reagisci allo stress finanziario? Quali sono i tuoi orizzonti temporali reali, non quelli teorici? Cosa è davvero una priorità per te? Cosa vuoi dalla vita? Di cosa hai paura?
Pianifica come reagisci, non cosa succederà
Il cambio di prospettiva è di smettere di pianificare il mondo e inizia a pianificare come reagisci tu.
Non puoi sapere se tra tre anni avrai lo stesso lavoro ma puoi sapere se, in caso di perdita del lavoro, hai abbastanza liquidità per reggere qualche mese senza vendere parte del tuo portafoglio se c’è un drawdown del 30%. Non puoi sapere come andrà il mercato ma puoi costruire un portafoglio che sopporta la volatilità senza costringerti a uscire al momento peggiore. Non puoi sapere quando si romperà la caldaia ma puoi avere dei cuscinetti di emergenza sufficienti per comprarla senza chiedere un prestito.
Non puoi sapere cosa ti chiederà la vita nei prossimi dieci anni ma puoi avere abbastanza margine per rispondere senza che ogni imprevisto diventi una crisi.
L’indeterminatezza non è un problema da risolvere, è un dato di fatto da accettare.
Se lo capisci perderai meno tempo a rincorrere il piano perfetto e avrai più tempo per costruire una vita che regge davvero.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- CREDIT AGRICOLE: fino a 300€ di buoni Amazon aprendo un nuovo conto entro il 12/01/2027 con il codice VISA, accreditando lo stipendio e spendendo con la carta
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- ING: apri Conto Corrente Arancio Più entro il 20/12/2026 con il codice amico 95F9AF, spendi 150€ con la carta entro il 28/02/2027 e ricevi 50€ di cashback
- SELFY: fino a 250€ di buoni Amazon: 50€ spendendo 50€ con la carta, altri 200€ sottoscrivendo anche un prodotto di Protezione o Risparmio Gestito
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 5€ aprendo il conto HYPE con il codice CIAOHYPER entro il 31/12/2026 e spendendo 50€ con la carta in 30 giorni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi sulla liquidità aprendo il conto business
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: prezzo fisso 12 mesi e 10% di sconto sulla luce se attivi anche il gas
Comments