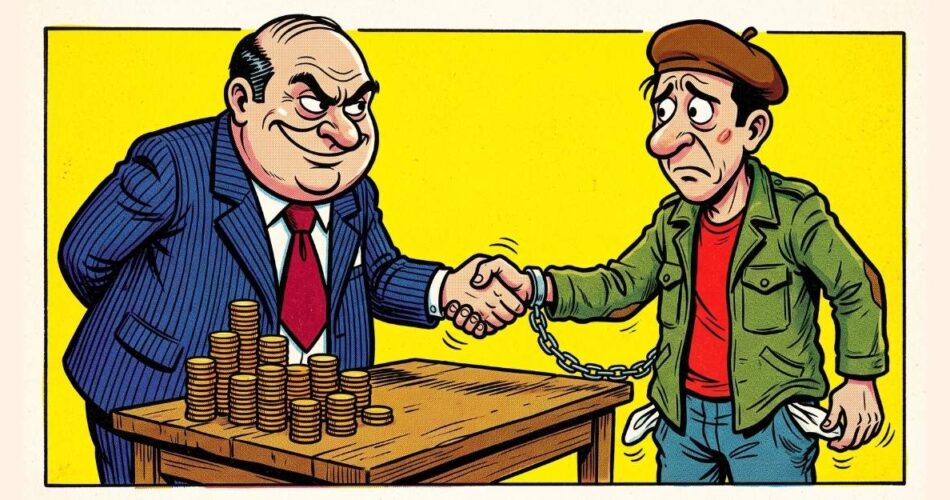
Trovare casa di questi tempi già non è facile ma quando il proprietario ti risponde “sarei più tranquillo se mi facessi una fideiussione bancaria” sei legittimato a lamentarti contro il mondo.
La fideiussione bancaria per l’affitto è uno strumento iper-burocratizzato e tra i più sbilanciati sul mercato in cui tutto il conto lo paghi tu.
Non è che sia una truffa o sia llegale ma è costruito per pesare su una sola delle parti della trattativa.
Vabbè almeno aspetta che ti spieghi come funziona, dai!
Se prima di leggere il resto vuoi un attimo placare i bollenti spiriti e magari stai ancora nella fase di valutazione tra affitto e acquisto della casa questa guida fa al caso tuo.
Cos’è la fideiussione bancaria e come funziona
Una fideiussione è una garanzia personale: una banca (o una compagnia assicurativa) si impegna a pagare il proprietario se tu, inquilino, smetti di versare l’affitto.
In questo senso il locatore non deve inseguirti: si rivale direttamente sul garante.
Esistono due varianti della fideiussione, quella bancaria e quella assicurativa. Il meccanismo di base è lo stesso ma i costi, le tempistiche di pagamento in caso di escussione e i requisiti di accesso sono diversi.
Sembra tutto ragionevole giusto? Eh ma il diavolo è nei dettagli!
Quanto costa la fideiussione bancaria
Il primo punto è che è totalmente a carico tuo, l’inquilino. Il proprietario di casa te la chiede, ottiene una garanzia sull’affitto e basta, non sgancia niente.
La struttura di costo è standard:
- 50€ (circa) di quota fissa
- Premio annuo del 2-3% sul canone di locazione annuo
Facciamo due conti su un caso vero. Immagina un affitto di 800 euro al mese (9.600 euro l’anno). Con un tasso del 2,5%, il premio annuo è 240 euro più i 50 fissi: 290 euro l’anno. Su un contratto affitto 4+4, stiamo parlando di 2.320 euro bruciati in commissioni.
La versione assicurativa invece di solito costa meno, circa una mensilità per l’intera durata del contratto.
Il problema? Paga anche più lentamente il proprietario in caso di attivazione perciò sto latifondista maledetto ti chiederà quasi sicuramente la versione bancaria, non quella assicurativa.
Vuoi capire quanto dovresti spendere complessivamente per vivere da solo? Qui ho calcolato un po’ di costi reali (anche se aggiornati ad un paio di anni fa).
Differenza tra fideiussione e deposito cauzionale
Un proprietario di casa può chiedere come garanzia il deposito cauzionale, la fideiussione o tutte e due.
Il deposito cauzionale è un versamento fatto sul conto del proprietario e ha un difetto ovvio: blocca la liquidità. Lo versi all’inizio, non lo tocchi per anni e quando te ne vai ti torna indietro.
Non molti lo sanno ma il deposito cauzionale per locazione produce interessi legali che il locatore deve corrisponderti ogni anno, anche se non li chiedi mai. La base è l’art. 11 della L. 392/78.
Gli interessi del deposito cauzionale si calcolano così
importo * tasso interesse legale annuo (che varia di anno in anno, stabilito dal MEF) * numero di anni.
La fideiussione invece è solo un costo. Ma ehi, mica c’è solo quel costo, potrebbe esserci la doppia botta: molte banche, prima di rilasciarti la garanzia, ti chiedono di vincolare una somma pari all’importo garantito. In pratica immobilizzi i soldi esattamente come faresti col deposito e in più paghi la commissione annua. E senza interessi.
Ora considera la situazione in cui dai 3 mesi di deposito cauzionale, blocchi dai 6 ai 12 mesi la liquidità e sopra ci paghi pure le commissioni.
In alcuni casi il mix di doppia richiesta viene fatto per aumentare il numero di mensilità con cauzione. Il deposito per legge infatti non può superare i 3 mesi, se un proprietario è insicuro (o avido) può quindi chiedere 3 mesi di cauzione e altri 3 tramite fideiussione.
A me in passato hanno persino chiesto di mettere 9 mesi di cauzione su un conto deposito cointestato.
Capisci perché uso gif rivoluzionarie?
Quando si attiva la fideiussione: sfratto per morosità
Se l’inquilino smette di pagare, la fideiussione rimborsa il proprietario, ma solo fino al massimale indicato nel contratto. Di solito 6-12 mensilità. Senza l’indicazione del massimale, la garanzia è nulla per le fideiussioni post-1992.
Se il buco di affitti non pagati supera il massimale della fideiussione, il resto lo paga il proprietario. La fideiussione infatti copre in parte i soldi, non il possesso dell’immobile. E non accelera di un giorno la procedura di sfratto la quale rimane in mano alle autorità.
La fideiussione bancaria è preferita in quanto paga “a prima richiesta“ cioè subito mentre quella assicurativa eroga solo dopo la sentenza di sfratto, quindi dopo 12-24 mesi.
Quella bancaria quindi costa di più per l’inquilino, protegge meglio il proprietario e inoltre ribalta totalmente l’onere della prova. Se nasce una lite su danni gonfiati o conteggi fantasiosi, il proprietario incassa subito dalla banca. Poi tocca a te fare causa per riavere i soldi.
Se hai capito il funzionamento poi banca e assicurazione fanno solo da paciere. Si tengono i tuoi soldi per anni e attivano la procedura automaticamente quando e se serve, nel frattempo ottengono interessi che non redistribuiscono. Affarone eh?
Occhio poi anche alle fideiussioni “finte” quelle chiamate così per marketing ma che sono in realtà una “garanzia autonoma“, uno strumento più ampio e meno protetto per il debitore. Leggi prima di firmare, sempre.
Il paradosso della fideiussione: la danno solo a chi non ne ha bisogno
Hai capito come funziona questo strumento ed avrai allora capito che la banca vuole (e può) darlo solo a chi ha un reddito sufficiente, storia creditizia e abbastanza fondi da vincolare. In sostanza cose ottenibili solo da chi se le può permettere o chi vuole imbrogliare.
Questo sistema svantaggia prima di tutto chi lo usa, perché in pratica blocca per anni una marea di soldi a fronte di commissioni ingenti, e soprattutto gli inquilini fragili o che non dispongono di migliaia di euro da tenere fermi. Paradossalmente un proprietario di casa che mette paletti altissimi sta portando l’inquilino in uno stato di stress finanziario.
Se incontri un proprietario di casa arcigno ma con un po’ di criterio in zucca offri subito le 3 mensilità di cauzione, mostrati disponibile a dare documenti (ISEE o dichiarazione dei redditi) e fornisci una copia del CRIF che ti certifichi come buon pagatore. Se insiste sulla fideiussione cambia casa, è una presa per il culo.
FAQ: Domande frequenti sulla fideiussione bancaria per l’affitto
Cos’è una fideiussione bancaria per l’affitto?
Una fideiussione bancaria per l’affitto è una garanzia rilasciata da un istituto di credito a favore del proprietario dell’immobile. La banca si impegna a pagare i canoni non versati dall’inquilino, fino al massimale stabilito nel contratto, nel caso in cui il conduttore risulti moroso. È distinta dalla fideiussione assicurativa, dove il garante è una compagnia assicurativa invece di una banca.
Chi paga la fideiussione bancaria, l’inquilino o il proprietario?
La paga l’inquilino. I costi della fideiussione bancaria sono a carico del conduttore: quota fissa (circa 50 euro) più un premio annuo del 2-3% del canone di locazione annuo e spesso anche un deposito di una cifra pari alla cifra assicurata.
Quanto costa la fideiussione bancaria per l’affitto?
Il costo della fideiussione bancaria è di circa 50 euro fissi più il 2-3% del canone annuo. Su un affitto di 800 euro al mese (9.600 euro/anno), il costo annuo è tra 240 e 338 euro più i 50 fissi. Su un contratto 4+4, si arriva a pagare tra i 2.000-2.700 euro in commissioni a fondo perduto.
La fideiussione sostituisce il deposito cauzionale?
Può sostituirlo o affiancarsi ad esso, a seconda di quanto prevede il contratto. La differenza principale: il deposito cauzionale torna indietro a fine contratto (con interessi legali maturati); la fideiussione è una spesa secca, non recuperabile.
Il proprietario può chiedere sia la fideiussione che il deposito cauzionale?
Sì. La legge non lo vieta. Il proprietario può richiedere entrambe le garanzie in aggiunta l’una all’altra. In quel caso l’inquilino sostiene il doppio dei costi: versa il deposito (immobilizzato fino a fine contratto) e paga annualmente la commissione sulla fideiussione.
Cosa significa fideiussione “a prima richiesta”?
Significa che la banca paga il proprietario non appena lui lo richiede, senza poter sollevare le eccezioni o le contestazioni dell’inquilino. In pratica, se nasce una disputa su danni o trattenute, il proprietario incassa subito. L’onere di recuperare quei soldi (eventualmente in sede legale) ricade sull’inquilino.
Qual è la differenza tra fideiussione bancaria e assicurativa sull’affitto?
La bancaria paga subito (a prima richiesta) e di solito richiede di vincolare liquidità in banca. La assicurativa costa spesso meno (circa una mensilità per l’intera durata del contratto), non sempre richiede vincolo di fondi, ma paga più lentamente, spesso solo dopo la sentenza di sfratto. Per l’inquilino la assicurativa è generalmente meno onerosa; per il proprietario vale meno come garanzia immediata.
Cosa succede se smetto di pagare l’affitto con una fideiussione attiva?
Il proprietario può escutere la fideiussione chiedendo alla banca il pagamento delle somme non versate, fino al massimale indicato nel contratto. La banca paga il proprietario e poi si rivalsa sull’inquilino per recuperare le somme anticipate. Nel frattempo, il proprietario può avviare la procedura di sfratto per morosità per riavere l’immobile.
Quanto tempo dura uno sfratto per morosità in Italia?
I tempi variano notevolmente. Senza opposizione dell’inquilino, la convalida può arrivare in 2-4 mesi; con opposizione i tempi salgono a 12-24 mesi, e nelle grandi città con tribunali congestionati si può arrivare a 36 mesi. Con il D.Lgs. 164/2024 le procedure sono state formalmente accelerate, ma i tempi reali dipendono molto dal tribunale e dalla situazione specifica. La fideiussione copre i canoni mancati fino al massimale, ma non riduce di un giorno i tempi di sfratto.
Come si calcolano gli interessi sul deposito cauzionale?
Gli interessi sul deposito cauzionale si calcolano applicando il tasso di interesse legale (stabilito annualmente dal MEF) all’importo del deposito, per ogni anno di locazione. Per esempio, con un deposito di 2.400 euro e un tasso legale dell’1%, gli interessi annui sono 24 euro. Questi interessi sono dovuti dall’inizio del contratto, anche se non vengono mai richiesti esplicitamente: prescrizione ordinaria 10 anni.
Quando il proprietario deve restituire il deposito cauzionale?
Al termine del contratto di locazione, alla consegna delle chiavi, il proprietario deve restituire il deposito cauzionale più gli interessi legali maturati, deducendo eventuali danni o canoni non versati documentati. Non esiste un termine legale fisso, ma la restituzione deve avvenire in tempi ragionevoli. Se il proprietario non restituisce il deposito senza giustificazione, l’inquilino può agire in via giudiziale.
La fideiussione per l’affitto può superare le 3 mensilità di deposito?
Sì. Il tetto delle tre mensilità si applica solo al deposito cauzionale (art. 11 L. 392/78). La fideiussione non è soggetta a questo limite: i proprietari possono e spesso richiedono fideiussioni per importi pari a 6, 8 o anche 10 mensilità di canone. Questo è il motivo principale per cui molti proprietari preferiscono la fideiussione al deposito.
Quali documenti servono per ottenere una fideiussione bancaria per l’affitto?
La banca richiede generalmente: documento di identità e codice fiscale, ultime buste paga o dichiarazione dei redditi (per autonomi), contratto di locazione da firmare o già firmato, e spesso la verifica della storia creditizia (CRIF). In molti casi la banca richiede anche di vincolare fondi o titoli pari all’importo garantito.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- CREDEM: Apri un nuovo conto con il codice ESTATE200 e ottieni fino a 200€ di buoni Amazon
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- ISYBANK: ricevi 30€ di buoni regalo Amazon aprendo un nuovo conto. Dopo il login vai sull’icona IsyReward e attiva la promo IsyToken Collection, clicca sul banner con le due ragazze e il titolo “#amici – isyToken” e poi scrolla le schede fino a trovare quella per inserire il codice amico GVH8Y4N0MT
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui

Comments