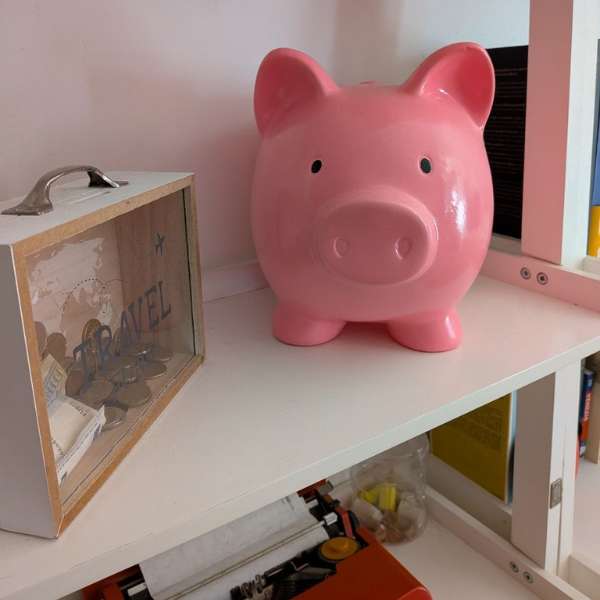
In casa ho un maialino rosa gigante di ceramica di Tiger, ho un salvadanaio con il contatore e persino uno di quelli a vetro per “il prossimo viaggio”.
Li guardo e mi rendo conto di quanto siano sempre vuoti. Uso poco il contante quindi ormai sono poco più che arredo.
In questi caldi giorni estivi però li ho guardati intensamente e ho pensato: ma quanti soldi si possono risparmiare davvero mettendo gli spicci nel salvadanaio?
Quanto si risparmia in un anno con il salvadanaio?
Facendo un paio di conti rispetto allo spazio fisico di un salvadanaio e considerando di mettere solo monete di grosso taglio si possono accumulare in un anno indicativamente tra i 300 e i 700€. Se invece si mettono monete di tutti i tipi la soglia si abbassa drasticamente, anche fino ad un massimo di un centone. Inoltre c’è sempre il problema del cambiare le monetine, una cosa non così banale di questi tempi.
Questo pagando quasi sempre con i contanti, eh.
Se invece vivi nel 21esimo secolo come tutti noi userai quasi solo le carte e i pochi casi in cui utilizzi il contante avrai poche occasioni per mettere da parte degli spicci. Beh, in questo caso forse metterai da parte appena 50-80 euro all’anno. Dico ad occhio perché mica son pazzo a fare i conti.
In sostanza usare un salvadanaio fisico è ormai solo una scelta estetica in quanto l’utilizzo del contante è sempre in diminuzione. Secondo il rapporto sulle abitudini di pagamento pubblicato da Banca d’Italia nel 2024 (inagine SPACE della BCE) il 61% dei pagamenti nei negozi italiani è avvenuto in contanti, contro il 69% del 2022 e l’82% del 2019. Si usano meno contanti e più carte.
Il punto quindi è che lo strumento tradizionale salvadanaio è sempre meno utile
Il salvadanaio classico rende zero
Un altro fattore per rendere meno sexy il classico porcellino rosa è che i soldi messi dentro rendono zero.
Attualmente l’inflazione italiana è al 2,8% (dato Istat preliminare di luglio 2026) Questo vuol dire che 400 euro lasciati fermi un anno nel barattolo valgono, in potere d’acquisto, circa 389 euro dopo 365 giorni.
Gli stessi 400 euro versati man mano su un conto deposito libero, come il conto di BBVA, pareggia perlomeno questa percentuale. La perdita si riduce a qualche spritz, la mia unità di valuta universale per il denaro.
Perché il salvadanaio funziona?
I principi del risparmio con il porcellino però funzionano perchè creano degli obblighi al risparmio. Non è un caso che sistemi come l’accantonamento mensile o il mettere da parte il resto siano stati implementati dai tanti salvadanai digitali di banche e fintech.
Funziona per due motivi psicologici:
- L’aprire il barattolo fisico o digitale che costruisce dopo mesi di duro lavoro è un atto difficile. Non nel senso che non si svita il tappo quanto che fa sentire in colpa e fa sorgere domande come “dovevo proprio?” o non posso risparmiare di più?
- Il metodo a “cassetti” cioè i soldi che sono divisi in compartimenti stagni rigidi funziona molto bene nei primi periodi di consapevolezza finanziaria. Dissocia dall’idea che tutti i soldi a disposizione siano fatti per essere spesi.
Unendo le forse si può usare la sfida delle 52 settimane per diventare risparmiatori senza volontà ma con parecchi sghei a fine anno.
La sfida consiste nel versare ogni settimana un euro in più rispetto alla precedente. La prima settimana si versa 1 euro, la seconda 2 euro, la terza 3 euro, la 52 esima… 52 euro.
In questo modo si possono accumulare esattamente 1378 in un anno, una cifra per fare davvero una bella esperienza.
Il punto è che le ultime settimane sono quelle natalizie e quindi non verserai. Se sei tenace puoi fare il controrio: parti con il versare 52 euro e poi vai a scendere.
Quando conviene avere il salvadanaio?
Rullo di tamburi: sempre.
Se ti stai facendo questa domanda è perché non risparmi. Qualsiasi risparmio in più del nulla, qualsiasi sforzo per mettere da parte qualcosa è un grande passo.
Non over complicare troppo, non trovare la soluzione perfetta. Prendi un barattolo e obbligati a mettere i soldi ogni volta oppure attiva il risparmio automatico in una delle funzioni della tua carta. Non diventerai milionario eh, ma a fine anno potresti goderti una bella esperienza di vita.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- CREDEM: Apri un nuovo conto con il codice ESTATE200 e ottieni fino a 200€ di buoni Amazon
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- ISYBANK: ricevi 30€ di buoni regalo Amazon aprendo un nuovo conto. Dopo il login vai sull’icona IsyReward e attiva la promo IsyToken Collection, clicca sul banner con le due ragazze e il titolo “#amici – isyToken” e poi scrolla le schede fino a trovare quella per inserire il codice amico GVH8Y4N0MT
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui

Comments