
Il mercato della app per fare budgeting è ormai arrivato ad una maturazione notevole: Spendee, YNAB, Monefy, Actual Budget e il mio amato Wallet by Budgetbakers.
Utilizzo da anni Wallet per gestire le mie finanze eppure ultimamente mi chiedo se sia la migliore app di budgeting sul mercato o mi sia solo impigrito nella sperimentazione.
Qualche mese fa Marco, uno di voi lettori diventato amico, mi scrive con “We bellissimo prova Bilance, è una buona app per tracciare le spese, ottima UI e dà consigli finanziari personalizzati grazie all’AI”
AI integrata? Ma che siamo matti!
Però dai, la curiosità c’era ed in effetti Bilance è davvero interessante.

In breve: Bilance è un’app di budgeting europea (estone) che collega in automatico i conti di oltre 2.800 banche, categorizza le spese con l’AI e ha una chat a cui fare domande sulle proprie finanze. È solo a pagamento: 39,99€ l’anno dopo 7 giorni di prova, che diventano 30 giorni con il codice FCAFONA (qui per provarla). Rispetto a Wallet è più veloce e precisa, ma sugli investimenti è ancora indietro.
Cosa ha di buono Bilance rispetto agli altri
Ho notato che se vi scrivo prima il pippone tendete a rompervi le scatole quindi parto da metà articolo e vi dico cosa mi ha davvero colpito di questa piccola start up europea:
- UI/UX non sono create da un grafico cieco. L’impaginazione, le sezioni e le sottosezioni sono coerenti, logiche e molto gradevoli a livello estetico. Già su questo c’è migliore attenzione ai dettagli
- La sincronizzazione bancaria avviene ogni 15 minuti o ad ogni accesso: fate una transazione? Appare subito. Wallet ha un ritardo anche di diversi giorni
- L’app integra un modello di AI per aiutare con le categorizzazioni automatiche e dare consigli personalizzati, ad esempio facendo un report mensile sulla gestione del patrimonio. I consigli sono intelligenti, fanno riflettere e la categorizzazione è perfetta, inoltre se modificate una spesa potete modificare anche la serie di spese ricorrenti: fatto una volta, risolto per sempre
- Da ottobre 2026 l’AI è ancora più intelligente: si può interrogare con richieste di report o mandando foto e chiedendo aggiornamenti di transazioni in blocco
- Bilance si connette tramite mcp a Claude e ChatGPT in modo da fare domande ancora più puntuali e dettagliate
- Bilance non vuole gestire solo il budget delle spese ma fornire una panoramica completa delle finanze: beni fisici, immobili, investimenti, risparmi. Qui c’è ancora molto da lavorare ma si vede uno sviluppo affascinante
- Veloce e semplice
- È europea, rispetta la GDPR e non vende i dati
- Funziona solo con un abbonamento (annuale o mensile)
Bene, ora che vi ho stuzzicato parto con la recensione.
Come funziona Bilance
Giusto per chiarire Bilance è un’app di budgeting delle entrate e delle uscite, un money manager semi automatizzato, con un’app sia su dispositivi Android che iOS. C’è anche un’app web browser (qui) per ora solo un porting della versione mobile.
L’app è in costante evoluzione. La parte più evoluta al momento è quella per tracciare le spese. Insomma, esattamente come la concorrenza di Wallet o di Spendee permette di inserire entrate e spese, categorizzarle e vedere i flussi in cui si muove il proprio denaro.
Si può fare questo sia tramite transazioni manuali che con le automatizzazioni della sincronizzazione dei conti correnti grazie alla normativa PSD2.
Il sync dei conti è gestito da GoCardless ed è davvero rapido. Si aggiorna ogni 15 minuti o ad ogni avvio dell’app.
Vedere l’animazione dell’aggiornamento è davvero una goduria.

Il vero vantaggio qui è nell’intelligenza artificiale implementata rispetto alla concorrenza.
L’AI infatti permette di categorizzare le spese in maniera più rapida e la funzione di “riconoscimento” delle transazioni è decisamente migliore rispetto a qualsiasi altro servizio abbia provato.
Se ad esempio avete spese ricorrenti per il parcheggio basta flaggare una sola spesa per farlo anche con quelle passate e future. L’AI riconoscerà le spese uguali e categorizzerà tutto con ordine: fatto una volta, sistemato per sempre.
Con Wallet invece bisogna sempre metterci le mani.

La sincronizzazione dei conti bancari è davvero eccezionale: è rapidissima e supporta una marea di banche italiane ed internazionali, oltre 2.800 in 31 paesi europei secondo l’app.
Ho testato la sincronizzazione con Widiba, Findomestic e Paypal senza problemi. Con ING mi sono state riconosciute anche la carta di credito e il conto Arancio. Nessun problema pure con banche minori come IsyBank o Buddy.
Se non trovate il vostro istituto è perché dovete cambiare conto corrente.
Entrando nel dettaglio delle schede la tab “Pianificazione” vi permette di fare la quadra sulle spese del mese e fissare dei budget di spesa, delle regole come la 50 30 20 su singole categorie: quando state facendo cazzate vi arriva una bella notifica di minaccia.

La sezione Chat AI invece vi permette di fare domande sul vostro patrimonio, chiedere analisi o fungere da FAQ per sfruttare al meglio Bilance App. Con gli ultimi aggiornamenti può anche fare modifiche al posto vostro, tipo cambiare categorie, budget e spese ricorrenti. Questa cosa la vediamo dopo.
Nella dashboard invece è presente il riepilogo delle vostre transazioni, dei conti collegati e di tutto il vostro patrimonio. Sì, ho detto patrimonio.
Al di fuori dei miei excel e di servizi ormai morti come FinanceDrip questo è il primo caso in cui un’app di budgeting vede la gestione del denaro come complessiva: si possono inserire linee di credito, immobili, beni fisici (come l’oro o l’automobile), eventuali coperture assicurative e investimenti.
Chiariamoci, non è una cosa automatica ed è ancora molto primordiale eppure fa ben sperare. Potete inserire i valori in quattro maniere:

Potete quindi inserire il valore brutale, il valore nel tempo aggiornandolo ogni tot settimane, inserendo i vari contributi (tipo con gli investimenti o il fondo pensione) oppure basato sulle unità.
Inoltre alcuni tipi di transazioni possono essere escluse dal patrimonio totale, ad esempio ho eliminato le linee di credito. Sapere di poter avere un prestito totale tra carte e buy now pay later di circa 10k è utile ma non mi sento di considerarlo denaro a disposizione.
Le cose fiche di Bilance App
Ora che ho fatto il grosso della recensione sulle cose più significative di Bilance voglio passare alle chicche. Quelle cosine che ti fanno dire “ma sai che è una bella idea?!”.
Ecco, quelle.
Calendario uscite fisse e ricorrenti
Parlando prima della sezione “pianificazione” vi ho nascosto un dettaglio: il box “ricorrenti”.
In sostanza collegate i conti, sistemate le poche categorie errate e nella tab della singola transazione potete flaggare la spesa (o entrata) come ricorrenti.
Grazie all’uso dell’AI quella spesa verrà messa in questa sezione dandovi un chiarissimo calendario delle uscite fisse: affitto, mobile, donazioni, investimenti e molto altro.

Analisi finanziarie con l’AI
AI e finanza personale secondo me non vanno tanto d’accordo. Non parlo della qualità dei servizi quanto perché ho timore in termini di privacy.
Per questo all’inizio ho avuto un po’ di timore nell’utilizzare Bilance App poi ho scritto al CEO (anche per farmi avere un codice sconto per voi) e mi ha rassicurato: è una start up europea, non vendono dati e rispettano la GDPR perciò mi son detto “dai vediamo che succede”.
In realtà l’AI è implementata bene in 3 modi:
- Per categorizzare con più precisione e senza interventi manuali le voci di spesa ed entrata. La cosa eccezionale è il riconoscimento automatico di transazioni simili, se fai una modifica questa vale per tutte
- Attraverso una CHAT AI a cui si possono chiedere spiegazioni, consulenze su temi specifici o anche per sfruttare al meglio alcune funzioni dell’app
- Il report mensile
Quest’ultimo secondo me è davvero gradevole. Fa un recap di cosa è successo nel mese e fornisce consigli e indicazioni pur senza strafare.
Son dei reminder carini, utili per tornare sulla retta via e per evitare spese impulsive.


Questo è il mio report di Novembre, una piaga.
Tasse della partita iva, costi extra per la casa e condominio. Un disastro.
Un sistema di analisi rigido avrebbe giudicato il mio mese terribile. Mi avrebbe massacrato per aver speso troppo senza valutare la situazione.
L’AI qui invece prima fa un’analisi della situazione evidenziando tutte le spese con le macrocategorie principali e poi fornisce dei consigli.
Possono sembrare banali, non è così. Sono consigli ragionevoli, mirati, intelligenti.
Quello che serve per gestire bene il proprio denaro.
Gestione patrimonio nel suo complesso
Questo in realtà è un pro futuribile.
L’idea di voler tracciare e seguire l’andamento del patrimonio totale, inclusivo di immobili, beni fisici, investimenti e molto altro e non semplicemente il flusso di cassa secondo me è encomiabile. Il mondo finanziario tende ad incasellare in salvadanai a compartimenti stagni i soldi quando la realtà di tutti i giorni è molto più fluida.
Certo, dividere le cose in barattoli è semplice da comprendere, lo capisco. Le cose rigide però si spezzano, quelle flessibili attutiscono il colpo. Vale lo stesso con i soldi.
Un’app che considera come risorse finanziarie anche assicurazioni, beni fisici, materie prime, credito bancario o fondi pensione va nella giusta strada.
Peccato solo che la possibilità di inserire questi valori sia ancora molto acerba, in particolare per il tracciamento di azioni, obbligazioni, ETF ed investimenti in generale.
In questo senso in realtà non esiste niente di simile a quanto faccia (sempre un po’ malino eh) Wallet. Sono convinto che ci saranno aggiornamenti. L’ottimismo, dai!
AI interna e collegamento a Claude e ChatGPT
Questo è un upgrade recentissimo (ottobre 2026) e migliora notevolmente l’AI interna in app che oggi ha più poteri: può essere utilizzata per aggiungere transazioni in blocco da uno screenshot oppure per chiedere report specifiche tipo quanti abbonamenti si pagano ogni anno.
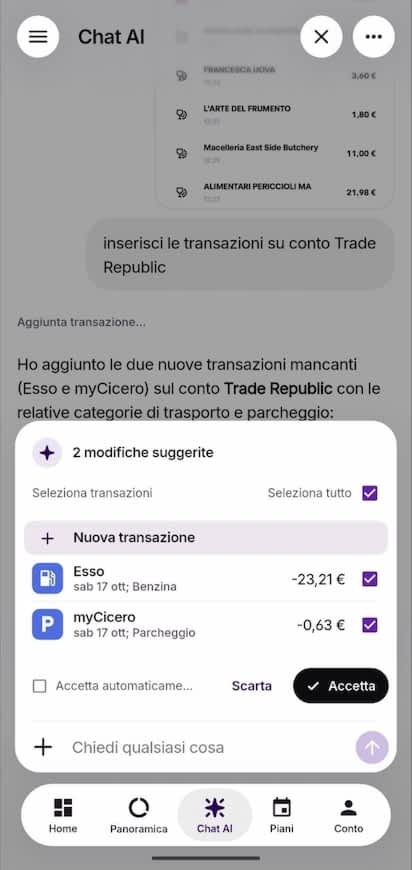
Un altro upgrade interessante è il rilascio di un MCP ufficiale per Claude e ChatGPT.
Collegando l’account alle due intelligenze artificiali potete interrogare i dati in maniera più puntale ad esempio chiedendo consigli personalizzati per rientrare di debiti, per guadagnare più soldi e per risparmiare sulle spese. Un consiglio è quello di dare in pasto a Claude o ChatGPT il vostro modello finanziario di riferimento (Ramit Sethi ad esempio) e chiedergli quanto siete allineati a quella strategia.
Un ottimo modo per avere un confronto razionale e non solo pignoletto su come state gestendo il patrimonio.
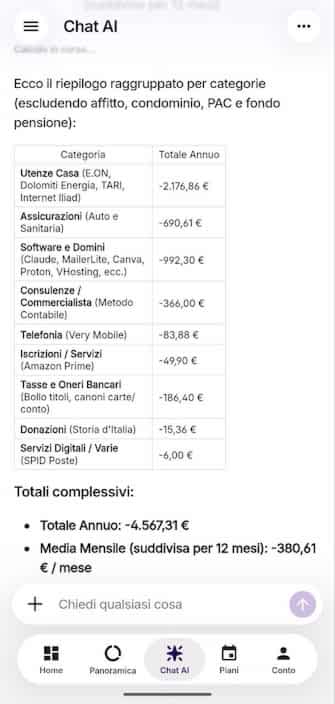
La vera automatizzazione delle finanze
Spero di avervi fatto comprendere come il valore di quest’app sia di avere un money manager davvero automatizzato. L’Intelligenza Artificiale integrata fa la differenza rispetto a Spendee o Wallet by Budgetbakers in quanto riconosce per voi errori, le sequenze simili e limita perciò gli interventi manuali che dovete fare.
Grazie a questo il vostro intervento è davvero minimo:
- Aggregare i conti correnti e aggiungere manualmente i beni mancanti
- Settare i budget e flaggare le spese ricorrenti
- Sistemare i primi 2 mesi di spese nella giusta categoria
- Vedere come va e, in caso, fare correzioni
- Studiare i consigli e le analisi per migliorarvi finanziariamente
Quando parlo di smettere di stare a fare gli excel e studiare dati intendo questo.
Molti concentrano la propria relazione con il denaro allo smanettare su app e fogli di calcolo, lasciando il tempo rimanente al fare qualcosa. La realtà è esattamente il contrario. Dovete concentrare le energie ed il tempo per modificare i comportamenti in maniera concreta non per creare il file più bello dell’universo.
I calcolini da quattro soldi sono un’ossessione divertente (per alcuni tipi di mania) ma inutile se volete arricchirvi.
Cosa funziona di meno
Parliamo anche delle cose che non funzionano dai!
Si vede che questa app di budget è giovane, molto giovane. Funziona bene eh, eppure tante cose sono in evoluzione e sono da sistemare.
- La versione desktop è poco più di un porting dell’app su pc e, perciò, lentina. Chi ha Wallet comunque ci ha fatto il callo.
- Import di dati storici arrivato tardi. Quando l’ho provata non si potevano caricare .csv o file Excel e la sync con i conti correnti copriva solo i 3 mesi precedenti. Da agosto 2026 è arrivato l’import dei movimenti da CSV
- Questione AI: potrebbe essere un problema. È utile ed il progetto sembra rispettoso dei dati degli utenti ma se… cambiasse tutto? Cosa succede a tutte le info personali date all’app?
- A forza di cliccare sulle transazioni ci si perde in qualche loop della UI
- Il calendario con le spese ricorrenti è fantastico ma vale solo per quelle con una cifra fissa, come fare con le bollette di luce e gas o il condominio? Sono spese fisse ma variano di mese in mese!
- Il tracking degli investimenti poi è inesistente. Ok che basta mettere la cifra e aggiornarla ogni settimana però diciamolo, noi maniaci vogliamo di più!
Mi sembrano tutti problemi gestibili e prevedo già futuri upgrade della piattaforma.
Domande frequenti su Bilance App
Bilance app è sicura?
Bilance è sviluppata da Bilance Technology OÜ, una società con sede in Estonia, quindi è soggetta al GDPR. Il collegamento ai conti avviene con le regole della direttiva europea PSD2, che danno all’app accesso in sola lettura: può vedere i movimenti ma non spostare soldi.
Quanto costa Bilance app?
Sull’App Store l’abbonamento annuale costa 39,99€. Non esiste una versione gratuita: c’è solo una prova di 7 giorni, che diventano 30 con il codice FCAFONA.
Bilance funziona con le banche italiane?
Sì. Io l’ho collegata senza problemi a ING, Widiba, Findomestic, PayPal, isybank e Buddy, e l’app dichiara oltre 2.800 banche in 31 paesi europei.
Meglio Bilance o Wallet by BudgetBakers?
Bilance sincronizza i conti più in fretta e categorizza meglio le spese grazie all’AI. Wallet resta più completo per chi vuole tracciare anche gli investimenti e ha una versione gratuita.
Si possono importare i dati storici in Bilance?
Sì, da agosto 2026 l’app permette di importare i movimenti da file CSV. Prima era possibile solo recuperare gli ultimi mesi tramite la sincronizzazione con la banca.
Bilance si può usare da computer?
Sì, oltre alle app per Android e iOS c’è una versione web che si apre dal browser, anche se è poco più di un adattamento della versione per smartphone.
Bilance vale l’abbonamento? Prova con il codice sconto
Bilance offre solo versione a pagamento: abbonamento annuale a 39,99€ oppure mensile, con rinnovo automatico.
Da buon taccagno ho contattato il CEO e negoziato un codice promo esclusivo: 30 giorni di prova gratuita invece dei soliti 7.
Come attivarlo?
- Scarica l’app su Android o iOS
- Registra un account
- Al momento della scelta del piano vai nella sezione promo code ed inserisci il codice FCAFONA

Ne vale la pena? Per me sì.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas


Comments