Qualche mese fa prendevamo per il culo gli americani per il burrito di Chipotle con Klarna. Ci sembrava la caricatura perfetta di una società che è solita pagare la spesa a rate e spende ancora prima di guadagnare.
E poi arriva Pewex a rate.
Insomma, i coglioni vanno sempre in coppia.
Da qualche mese la catena di supermercati Pewex permette di pagare la spesa con Klarna, in 3 rate e senza interessi.
Il problema non è tanto la possibilità di farlo, probabilmente c’erano già altre catene con la stessa “feature”, quanto la pubblicità che è stata fatta per lanciare il servizio.
Evidentemente il reparto marketing di Pewex l’ha valutato come qualcosa con un appeal bypassando quello che per me è il problema maggiore “cazzo rateizzi la spesa?!!”
La domanda interessante a questo punto è un’altra: perché abbiamo bisogno di pagare la spesa a rate?
Io ci vedo due livelli, molto differenti e che non vanno confusi.
Primo livello: chi la spesa fa davvero fatica a pagarla
Partiamo dalla parte sulla quale c’è poco da scherzare.
Secondo Istat, nel 2024 vivevano in povertà assoluta oltre 5,7 milioni di persone, il 9,8% della popolazione residente. Le famiglie coinvolte erano oltre 2,2 milioni. Sono dati sulla povertà, non sugli utilizzatori di Klarna, ma bastano a ricordare che la difficoltà economica ha dimensioni tutt’altro che marginali.
Anche la pressione dei prezzi continua a contare: nella stima preliminare Istat di agosto 2026 l’inflazione annua è al 3,3%, in aumento rispetto al dato di luglio (2,9%). E anche se l’inflazione rallentasse, i prezzi rimangono là o al massimo diminuiscono con molta lentezza.
Il costo della vita non torna automaticamente a quello di prima.
Se il reddito non tiene il passo con l’aumento dei prezzi, il margine per sopravvivere si restringe. Per qualcuno questo significa tagliare le cene fuori, per altri significa arrivare alla cassa del supermercato e domandarsi cosa lasciare per far quadrare i conti.
Forse sono un viziato, ma faccio fatica a credere che ogni acquisto rateizzato racconti questa emergenza però non ho dati per dire chi rateizzi davvero per necessità.
Chi lo fa in questo senso però si trova nello stesso loop in cui la dilazione offre soprattutto una tregua momentanea, ma il problema rimane.
Si sta solo calciando la palla avanti sperando che le cose migliorino: se ogni mese manca denaro per l’essenziale, serve una soluzione che intervenga anche su entrate, uscite o sostegni disponibili.
Secondo livello: il pane a rate, ma la vacanza non si tocca
Poi c’è il punto che mi interessa di più, quello che credo sia il vero problema.
Ci sono arrivato guardando una pubblicità di un compro oro, vista nella metro di Roma e Milano:
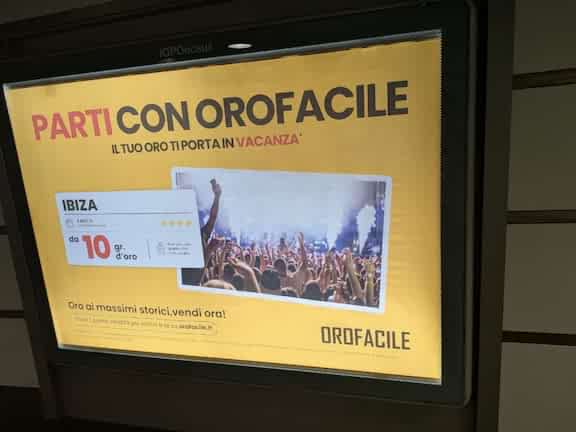
In questa pubblicità l’azienda Oro Facile propone un messaggio semplice: ti vendi l’oro di nonna e ti ci paghi la vacanza. Trasformi qualcosa che possiedi in denaro e parti.
Pagare la spesa a rate o vendere oro sono operazioni diverse: nel primo caso assumi un impegno di pagamento, nel secondo consumi patrimonio. Possono però servire allo stesso scopo: evitare di ridimensionare una spesa che hai deciso essere intoccabile.
Puoi vendere una cosa che appartiene alla tua famiglia da cinquant’anni, puoi rimandare il pagamento della spesa ma non puoi toccare il tuo tenore di vita che prevede una vacanza all’estero d’estate. La roba nel piatto puoi non mangiarla, ma ehi, in Grecia bisogna andarci.
Non è un caso che queste pubblicità siano apparse d’estate: il periodo in cui la discrepanza tra chi può e chi non può è più forte.
È ovvio che dopo un anno di lavoro ti meriti del riposo, è ovvio che in certi ambienti dire “ho fatto avanti e indietro da Ostia” è una red flag ma se per questa spesa devi indebitarti sull’essenziale o consumare risparmi di cui potresti avere bisogno, quella vacanza è ancora compatibile con la tua situazione economica?
Magari puoi fare una vacanza low cost più breve, puoi fottertene del giudizio di qualche stronzo di collega o puoi continuare a tenere la testa sotto la sabbia. Il problema è quando quella vacanza diventa obbligatoria e tutto il resto deve adattarsi, comprese le scatole di tonno da pagare in tre rate.
Perché abbassare il tenore di vita fa così male
Il punto focale del mio discorso è l’incapacità di accettare la situazione attuale e non andare incontro al fatto che il proprio tenore di vita stia cambiando. In peggio.
Invece di accettare un dato di fatto faccio debiti, vendo oro, investo in bond con cedole ciccione e continuo a vivere come prima anche se non posso permettermelo
Ma perché accettare questo cambiamento in peggio è così difficile?
La teoria del prospetto di Daniel Kahneman e Amos Tversky descrive proprio questo ruolo del punto di riferimento: guadagni e perdite vengono valutati rispetto a una situazione di partenza, e le perdite possono pesare più dei guadagni equivalenti. In questo senso quindi i cambiamenti nello stile di vita che impongono perdite possano diventare particolarmente dolorose.
Considerato il mio esempio si ottiene una cosa così: se per anni hai fatto una certa vacanza, rischi di considerarla il livello normale della tua vita. Ridurla può sembrarti una retrocessione personale.
La rata offre allora una soluzione emotivamente comoda: mantieni oggi l’abitudine e affronti domani il pagamento.
Sta cosa mi ricorda una storiella di un collega: anni fa venne ricoverato d’urgenza al reparto pneumologico a causa di problemi dovuti al suo essere fumatore. Non poteva parlare e per giorni si mise a studiare le persone attorno a lui. L’unico momento di libertà era l’andare alla macchinetta del caffè e prendere un po’ d’aria. Un giorno vide una scena terribile: uno dei suoi nuovi amici fumava da un buco nella gola.
Sconvolto lo guardò e questo gli rispose “lassa perde, giornataccia”
Era talmente dipendente dal fumo da continuare a fumare dal buco della tracheotomia. Il mantenere lo stile di vita vendendo catenelle e con rate sulla spesa è più o meno lo stesso, forse dovresti pensare a questo: “se fumi da un buco nella gola, forse hai sbagliato qualcosa nella vita” (semi cit da Bill Hicks)
Incazzarsi è legittimo. Poi bisogna decidere cosa fare
È legittimo incazzarsi per uno stipendio insufficiente, per le tasse, per servizi che non funzionano e per la sensazione di lavorare tanto senza riuscire a costruire niente.
Puoi provare a cambiare lavoro, chiedere un aumento, organizzarti con altri, emigrare, pretendere risposte dalla politica. Nel frattempo, però, le scadenze arrivano.
Una grande vittoria della mia vita è stata capire che non ho il controllo sulle azioni esterne ma l’ho pienamente su come reagisco. Sul breve periodo non controlli quanti soldi hai nel portafoglio ma puoi controllare se fottertene o meno della vacanza.
Hai sempre un margine di intervento sulle tue decisioni, per quanto possa essere ristretto. E quando esistono spese ridimensionabili, riconoscerle prima di assumere altri impegni può proteggerti.
Come usare Klarna e le rate a tasso zero con intelligenza
Come strumenti il Buy Now Pay Later di Klarna o di BBVA può essere utile.
Il criterio da guardare è la sostenibilità dell’intero acquisto, insieme a tutti gli altri impegni già presi.
Se i soldi li possiedi già, li tieni accantonati e scegli una dilazione realmente gratuita, puoi conservare liquidità più a lungo.
Puoi persino sfruttare il differenziale tra il prezzo del finanziamento e quello che guadagni con un investimento: ad esempio se finanzi a 0 e nello stesso periodo ottieni un rendimento del 4% (tipo sul conto BBVA) guadagni soldi. I vantaggi superano i rischi dello strumento.
Se invece usi questo strumento per fare shopping a leva, cioè spendere ancora di più di quanto hai fissato come budget, beh sei un coglione.
Una linea guida utile prevede sempre gli stessi elementi di buon senso:
- Controlla il costo complessivo, comprese eventuali commissioni e conseguenze dei ritardi nel pagamento (LE RATE SI PAGANO)
- Considera insieme tutta la tua situazione debitoria: quanto sei esposto?
- Chiediti sempre se compreresti la stessa cosa, allo stesso prezzo, pagando subito
E poi c’è la regola aurea finale: se sei costretto a rateizzare le spese essenziali, beh, devi ricalibrare la tua realtà.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- CREDEM: Apri un nuovo conto con il codice ESTATE200 e ottieni fino a 200€ di buoni Amazon
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- ISYBANK: ricevi 30€ di buoni regalo Amazon aprendo un nuovo conto. Dopo il login vai sull’icona IsyReward e attiva la promo IsyToken Collection, clicca sul banner con le due ragazze e il titolo “#amici – isyToken” e poi scrolla le schede fino a trovare quella per inserire il codice amico GVH8Y4N0MT
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui


Comments